
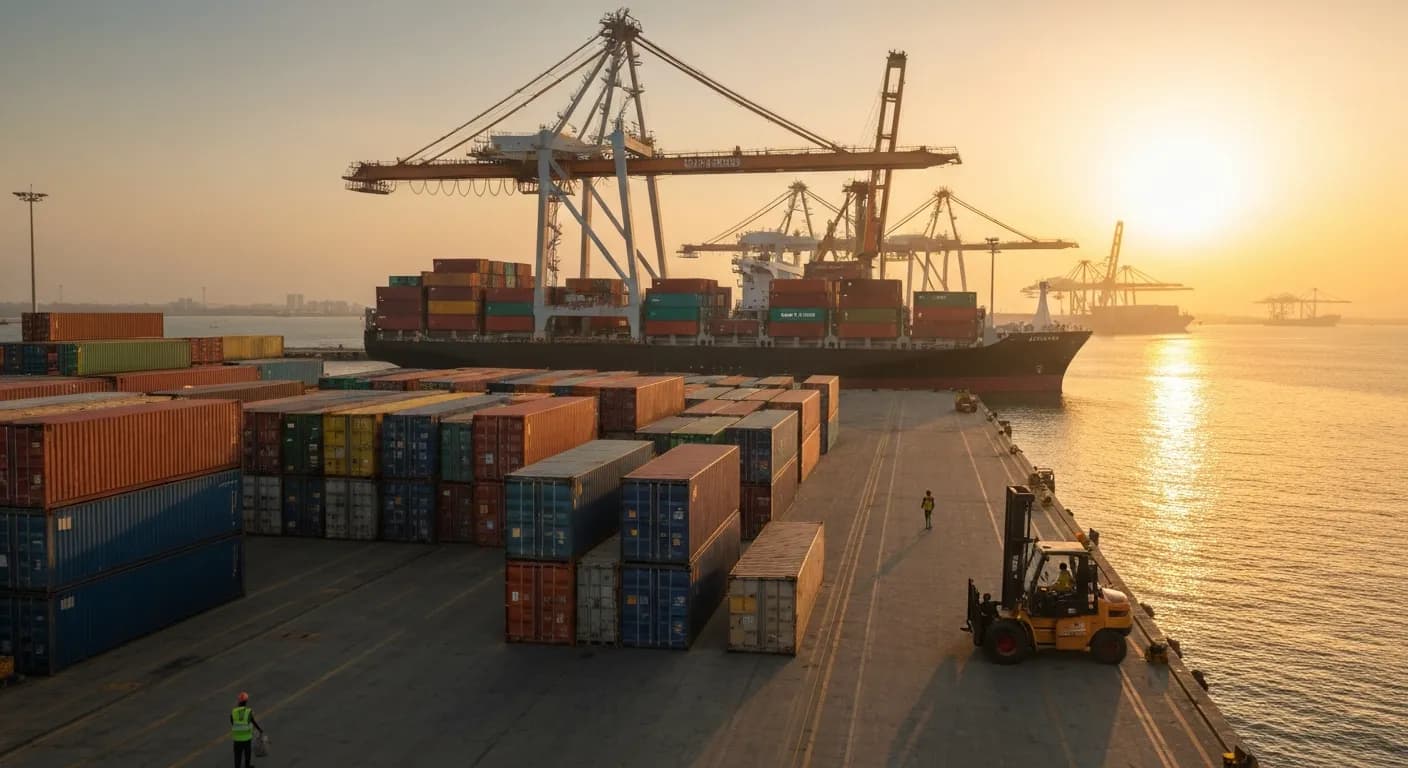
من المتوقع أن تبلغ فاتورة واردات الغذاء في أفريقيا جنوب الصحراء الكبرى 65 مليار دولار في عام 2025 — وهو العام الثالث على التوالي من النمو، ارتفاعاً من 62.8 مليار دولار في عام 2024، وفقاً لآخر تقرير "Food Outlook" الصادر عن منظمة الأغذية والزراعة للأمم المتحدة (FAO). بالنسبة للمستوردين والموزعين ومشتري منتجات الألبان والغذاء في غرب أفريقيا والقارة بأسرها، لا يعكس هذا الرقم سوى جزء من الصورة الحقيقية. فخلفه تتراكم جملة من ضغوط الشحن واللوجستيات تُعيد رسم قرارات التوريد، وتنهش في هوامش الربح، وتستوجب تخطيطاً أكثر دقة لسلاسل الإمداد من أي وقت مضى.
اضطراب البحر الأحمر: واقع شحني راسخ لن يزول قريباً

يظل الاضطراب الأشد تأثيراً على الشحن البحري العالمي هو الإحجام المستمر عن المرور عبر البحر الأحمر وقناة السويس. فمنذ أواخر عام 2023، لجأت معظم شركات النقل الكبرى إلى تحويل مسار سفنها عبر رأس الرجاء الصالح تفادياً لهجمات الحوثيين في المنطقة. وبحلول منتصف عام 2026، بات هذا المسار هو الخيار الافتراضي للقطاع، فيما يتوافق المراقبون على أن هذه التحويلات ستستمر حتى عام 2027 على أقل تقدير.
وتبعات ذلك على الطاقة الاستيعابية بالغة الأثر؛ إذ تُقدّر Freightos أن تحويلات مسار البحر الأحمر استنزفت نحو 9% من الطاقة الاستيعابية العالمية للحاويات، نظراً لاضطرار شركات الشحن إلى تسيير سفن إضافية للحفاظ على جداول الإبحار الأسبوعية عبر الممرات الرئيسية. وتظل أسعار الشحن بين آسيا وأوروبا أعلى بنسبة 25–40% عن مستوياتها قبل الأزمة، وعلى الرغم من أن أسعار العقود طويلة الأمد على خط الشرق الأقصى–البحر المتوسط تراجعت إلى نحو 2,308 دولار أمريكي للحاوية الكبيرة (FEU) في يناير 2026 — بانخفاض يبلغ نحو 25% عن ذروة نهاية 2025 — فإنها لا تزال تعكس بيئة تكلفة مرتفعة هيكلياً لأي مورد يُوجّه بضاعته من آسيا أو الخليج نحو الأسواق الأفريقية.
بالنسبة للمشترين في غرب أفريقيا الذين يعتمدون على منتجات الألبان المستوردة كالحليب المكثف والحليب المحلّى والحليب المجفف، يعني ذلك أن التكلفة الفعلية للبضائع القادمة من مناشئ شرق قناة السويس لم تعد إلى مستوياتها الطبيعية بصورة ملموسة، ومن غير المرجح أن تفعل ذلك في المدى القريب.
النقل في المرحلة الأخيرة والشحن البري الداخلي: حيث تتضاعف التكاليف

الشحن البحري ليس سوى العقبة التكلفوية الأولى. فبمجرد وصول الحاويات إلى ميناء أفريقي، يُضيف النقل الداخلي طبقة ثانية من النفقات كثيراً ما تُهمَل. ففي المجموعة الاقتصادية لشرق أفريقيا، يبلغ تكلفة شحن البضائع براً حالياً نحو 1.80 دولار للكيلومتر — أي ما يقارب ضعف المتوسط العالمي البالغ 1.00 دولار — مع توقعات بارتفاع الأسعار إلى 2.10 دولار/كم مع انعكاس تكاليف الوقود على السلسلة اللوجستية (مجلس الشاحنين في شرق أفريقيا).
ففي كينيا، أعلن ناقلو البضائع براً عن زيادة بنسبة 14% في التعريفات خلال عام 2026، وأدخلت هيئة السكك الحديدية الكينية (Kenya Railways Corporation) معامل تعديل لأسعار الوقود على تعريفاتها، مما رفع تكلفة نقل الحاوية 20 قدماً على خط مومباسا–نيروبي من 500 دولار إلى 550 دولاراً. والمحرك الجوهري لذلك واضح: يمثل الوقود نحو 55% من تكاليف تشغيل الشحن البري في شرق أفريقيا، مما يعني أن أي تحرك في أسعار الديزل ينعكس مباشرة على تكلفة نقل الغذاء.
أما في مسارات غرب أفريقيا، فتزداد الصورة تعقيداً بفعل ازدحام الموانئ، وإخفاقات التنسيق الجمركي، والحوادث الأمنية عند المعابر الحدودية الرئيسية. وقد كشف الهجوم الإرهابي الذي استهدف منشأة ديبولي الجمركية على الحدود السنغالية–المالية في يوليو 2025 كيف يمكن لنقاط الاختناق المادية أن تتحول بسرعة إلى مواطن ضعف حادة. وتراوحت تكلفة الشحن البحري للحاوية القياسية 20 قدماً إلى أفريقيا بين 1,500 و6,000 دولار في عام 2025، مع احتساب علاوة ازدحام بنسبة 10% تقريباً على مسارات نيجيريا. وأضافت رسوم الوقود الإضافية ما بين 15–25% فوق الأسعار الأساسية، فيما قد ترفع موجات الطلب الموسمية الأسعار بنسبة 20% إضافية.
نقاط ضعف هيكلية تُضخّم كل صدمة
تستقر هذه الضغوط قصيرة الأمد فوق قيود هيكلية عميقة. إذ تبلغ سلاسل إمداد الغذاء في أفريقيا، في المتوسط، أربعة أضعاف طول نظيراتها في أوروبا، وقد تصل تكاليف النقل إلى 45% من السعر النهائي لبعض السلع (البنك الدولي، مايو 2025). كما أن تركزاً لافتاً في البنية التحتية يجعل 10 موانئ أفريقية فحسب تُغذّي 89 مليون شخص بالغذاء، في حين تخدم 20 معبراً حدودياً ما يزيد على 66 مليون شخص في 35 دولة — وهي نقاط اختناق تجعل المنظومة عرضة بشكل حاد لأي اضطراب منفرد.
وتزيد خسائر ما بعد الحصاد من الاعتماد على الاستيراد؛ إذ يُهدَر ما يُقدَّر بـ37% من الغذاء المنتج محلياً أو يُفقد بسبب قصور منظومة التخزين، مما يُديم الطلب على المنتجات الغذائية المصنّعة والمعبّأة المستوردة. وخلص تحليل أجراه البنك الدولي ونُشر في مايو 2025 إلى أن تحسيناً بنسبة 10% في كفاءة التجارة الإقليمية وحده كفيل بزيادة توافر الغذاء بنسبة 5% وخفض أسعار المستهلكين بنسبة 3% — مما يُبرز حجم القيمة التي تضيع حالياً في سلسلة اللوجستيات.
ويُضيف تراجع قيمة العملات مضاعفاً أخيراً. فلأن الشحن ومعظم عقود السلع مُقوَّمة بالدولار الأمريكي، يُضخّم ضعف العملة المحلية في أسواق غرب أفريقيا الرئيسية كل تحولات الأسعار العالمية بالنسبة للمستورد الذي يسدد بالنيرة أو السيدي أو الفرنك.
الدروس المستخلصة للمشترين والشركاء
ضغوط التكاليف التي تتشكل منها ملامح واردات الغذاء والألبان إلى أفريقيا في عام 2026 ليست تقلبات مؤقتة — بل تعكس تقاطعاً بين اضطراب جيوسياسي، وقيود بنية تحتية، ورياح اقتصادية كلية معاكسة ستظل قائمة في المستقبل المنظور. وبالنسبة للمستوردين والموزعين، يكمن الرد العملي في آفاق تخطيط أطول مدىً، وترتيبات توريد أكثر مرونة، وتعاون أوثق مع الموردين الذين يمتلكون علاقات شحن موثوقة وخبرة لوجستية إقليمية. إن رصد مرجعيات الشحن، وبناء مخزون احتياطي حيثما تتيح مرافق التخزين ذلك، والإلمام الكامل بصورة التكلفة المتكاملة — لا سعر FOB وحده — هي الانضباطيات التي ستُفرّق بين الشركات القادرة على الصمود وتلك التي تفاجئها الأزمات.
المصادر
- FAO forecasts third straight rise in Sub-Saharan Africa’s food imports to $65 billion
- How Much Does It Cost to Ship to Africa? 2025 Guide
- Africa Freight Logistics Market Size, Share & Growth 2034
- Counting the cost: Why East Africa’s importers will pay more - The EastAfrican
- Sub-Saharan Africa’s food imports set to reach $65 billion in 2025 - Ecofin Agency
- Shipping from China to South Africa in 2026 | Guide
- Africa Weighs Costs and Gains of Global Shipping Reform Push | Dawan Africa | Dawan Africa
- High freight rates strain global supply chains, threaten vulnerable economies | UN Trade and Development (UNCTAD)
هذه المقالة تعليق على السوق أعدّه فريق أبحاث ديري لاند لأغراض المعلومات العامة فقط ولا يُعدّ نصيحة تجارية أو مالية أو استثمارية.