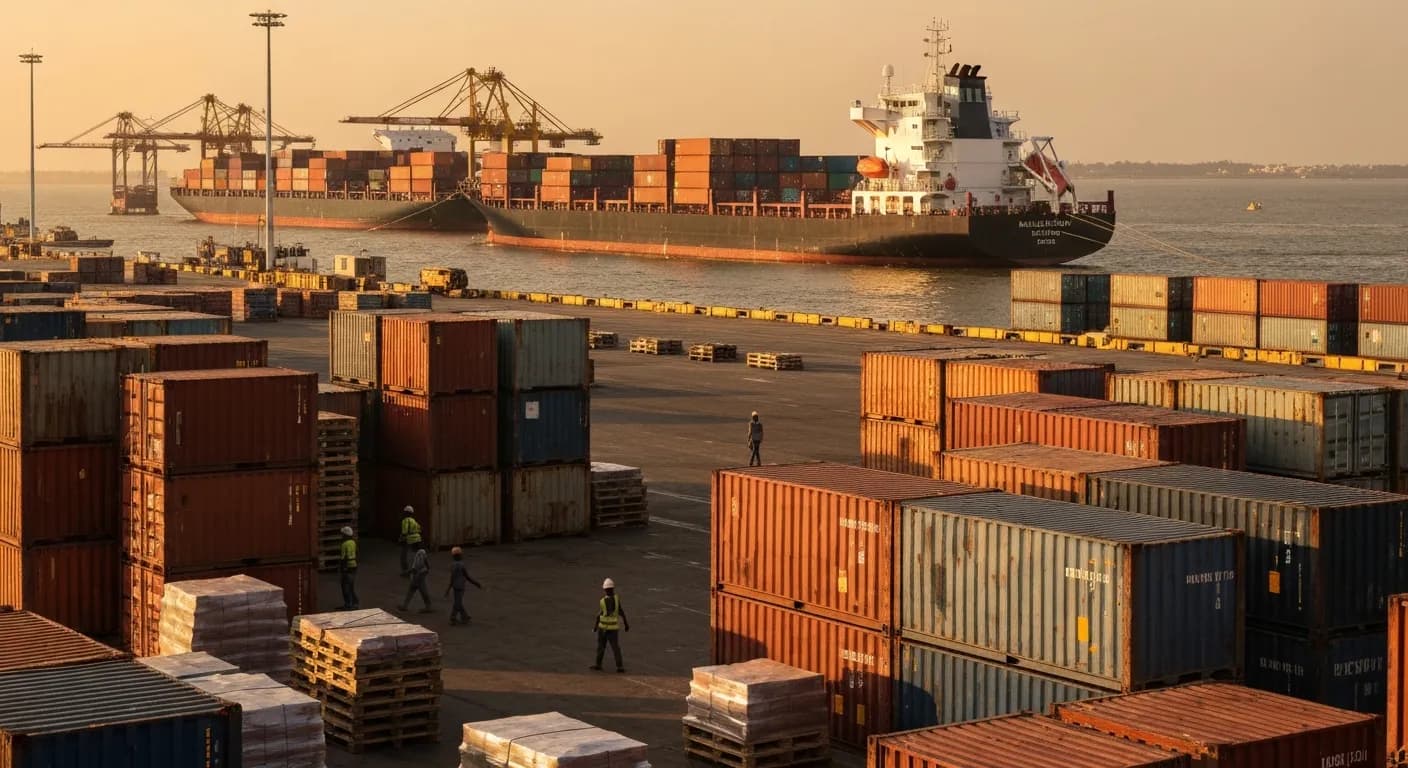
تشهد منطقة غرب أفريقيا واحدًا من أبرز التحولات الديموغرافية والغذائية في أسواق الاقتصادات الناشئة. يتضافر النمو السكاني، والتحضر المتسارع، والفجوة المتسعة بين الطاقة الإنتاجية المحلية والطلب الاستهلاكي، لتشكيل سوق غذائي يعتمد هيكليًا على الاستيراد — سوق يكافئ الموردين الموثوقين والقادرين على المنافسة السعرية في منتجات الألبان المصنّعة والحبوب والمعلبات وزيت الطهي.
محرك ديموغرافي لا يمكن تجاهله

الأرقام الكامنة وراء قصة الطلب في غرب أفريقيا لافتة للنظر. نما عدد سكان منطقة الإيكواس بنسبة 118% بين عامَي 1990 و2019، ليبلغ نحو 393 مليون نسمة، تُمثّل نيجيريا — بحوالي 203 ملايين نسمة — أكثر من نصفهم. والأهم من ذلك أن الدافع وراء الطلب على الواردات الغذائية ليس النمو السكاني وحده، بل التحضر أيضًا. ومن المتوقع أن يسكن أكثر من 57% من سكان الإيكواس في المراكز الحضرية بحلول عام 2043، وهو معدل يتجاوز المتوسط الأفريقي. ويُتوقع أن ينمو الطلب الغذائي الحضري عبر المنطقة بوتيرة تتراوح بين ضعفين وأربعة أضعاف معدل نمو الطلب الريفي، وفق طبيعة السلعة.
وتجسّد كوت ديفوار هذا النمط بوضوح. إذ يبلغ عدد سكانها نحو 31.9 مليون نسمة، بمعدل نمو سنوي يصل إلى 2.13%، فيما يقل 60% من سكانها عن 25 عامًا، مما يُعجّل من توسع الإقبال على الأغذية المعبأة والمصنّعة. وقد تضاعف قطاع التجزئة في البلاد أكثر من ثلاثة أضعاف في عام واحد، منتقلًا من 2.1 مليار دولار عام 2022 إلى 6.6 مليار دولار عام 2023، فيما بات أكثر من 35% من الإيفواريين يتسوقون في محلات السوبرماركت. وبلغت واردات الغذاء خلال الأشهر الخمسة الأولى من عام 2025 وحدها 1.8 مليار دولار، بارتفاع نسبته 26% على أساس سنوي.
الألبان: الاعتماد الهيكلي على الاستيراد هو الوضع الأساسي

فيما يخص منتجات الألبان تحديدًا، فإن الاعتماد على الاستيراد ليس فجوة مؤقتة، بل هو التركيب الحقيقي لهذا السوق. ووفقًا لتقرير منظمة الفاو حول الأمن الغذائي في أفريقيا الصادر في نوفمبر 2025، يُستوفى نحو 80% من نمو استهلاك الألبان في أفريقيا عبر المنتجات المستوردة والمساحيق المُعادة تكوينها، لا عبر توسيع الإنتاج المحلي. وفي نيجيريا، تغطي الواردات أكثر من 75% من احتياجات البلاد من منتجات الألبان. وتُقدَّر الاستثمارات اللازمة في سلاسل التبريد لردم هذه الفجوة بما بين 50 و100 مليار دولار — وهو رقم يتجاوز بكثير الالتزامات الراهنة — في حين لا يدخل سوى 1% إلى 7% من الحليب المُنتج محليًا في غرب أفريقيا قنوات التجارة الرسمية.
وتتصدر غانا سوق الألبان في غرب أفريقيا من حيث رقي الطلب، تليها نيجيريا وكوت ديفوار. أما السنغال، التي تمثل نحو 5% من الطلب الأفريقي على واردات الألبان، فهي سوق فرنكوفوني مهم بحد ذاته. وعلى امتداد المنطقة، يتصاعد الطلب على حليب الأطفال ومنتجات الألبان المدعّمة، في ظل إقبال المستهلكين الحضريين من الشرائح المتوسطة والعليا على شراء الأغذية الغنية بالعناصر الغذائية المعبأة عبر شبكات سوبرماركت متنامية. أما الحليب المبخر والحليب المكثف ومسحوق الحليب — بما تتميز به هذه المنتجات من صلاحية طويلة وسهولة في النقل وأسعار تنافسية عند الشراء بكميات كبيرة — فإن الحجة الهيكلية لاستمرار حجم وارداتها تظل راسخة.
ضغوط العملات: ديناميكية ذات حدّين
لا يكتمل أي تحليل لأسواق الاستيراد في غرب أفريقيا دون التطرق إلى مخاطر العملة. بلغ معدل التضخم السنوي في نيجيريا 31% عام 2024، مدفوعًا بانخفاض قيمة النيرا وإلغاء دعم الطاقة وشحّ إمدادات الغذاء. وبحلول الربع الأول من عام 2025، تراجع التضخم إلى 24% على أساس سنوي في أعقاب الاستقرار الجزئي للنيرا، وفق بيانات صندوق النقد الدولي. وفقد سيدي غانا أكثر من 55% من قيمته أمام الدولار الأمريكي بين يناير وأكتوبر 2022، وهو مسار لا يزال يُثقل تكاليف تمويل الواردات، في حين يواجه بعض المشترين الغانيين قيودًا على الوصول إلى النقد الأجنبي.
بالنسبة للموردين المرتكزين على مركز لوجستي في الإمارات العربية المتحدة، يخلق هذا الواقع ميزة دقيقة. إذ يُعلي ضعف العملة التكاليف المحتسبة عند وصول البضائع ويضغط على هوامش المستوردين — غير أنه في الوقت ذاته يعزز الطلب على الأغذية المصنّعة الصالحة للتخزين والمتاحة بأسعار معقولة، مع إحجام المستهلكين والأسر عن السلع الطازجة سريعة التلف والإقبال على بدائلها. ويستفيد الحليب المبخر والأسماك المعلبة ومعجون الطماطم وزيت الطهي جميعها من هذا التحول نحو المنتجات البديلة. ويُسهم موقع الإمارات بوصفها مركزًا لإعادة التصدير ذا اتصالية عالية وإمكانية وصول تنافسية إلى موانئ غرب أفريقيا، في تخفيف بعض الضغوط التكلفية التي يواجهها المشترون.
الحبوب والزيوت وتوسع سلة الواردات
تتجاوز فرصة الاستيراد في غرب أفريقيا قطاع الألبان لتشمل سلة غذائية أشمل. ارتفعت واردات أفريقيا من الأرز بنحو 29% خلال العقد الماضي لتبلغ 17.64 مليون طن عام 2024، بفاتورة استيراد بلغت 9.1 مليار دولار — وتتوقع التوقعات الزراعية لمنظمة التعاون الاقتصادي والتنمية والفاو نموًا إضافيًا بنسبة 53% في واردات أفريقيا من الأرز بين عامَي 2025 و2034. وتُصنَّف نيجيريا والسنغال وكوت ديفوار ضمن كبار ثلاثة مستوردين للأرز في أفريقيا. وتستورد كوت ديفوار وحدها 1.25 مليون طن متري من الأرز سنويًا، محتلةً المركز الخامس عالميًا، إلى جانب كميات ضخمة من القمح والذرة وكسب الصويا وزيت الخضروات. وتتسارع وتيرة الاختلالات بين الإنتاج والطلب في غرب أفريقيا بصورة أكبر في الأغذية ذات المرونة الدخلية المرتفعة: الألبان واللحوم والمأكولات البحرية والزيوت النباتية والفواكه والخضروات.
خلاصة للمشترين وشركاء التجارة
سوق الواردات الغذائية في غرب أفريقيا ليس فرصة دورية — بل يعكس إعادة توافق هيكلية في الغذاء والديموغرافيا والطاقة الإمدادية، ستزداد عمقًا على مدى العقد المقبل. وبالنسبة للموزعين والمستوردين في نيجيريا وغانا وكوت ديفوار والسنغال، فإن الأولويات واضحة: الحصول الموثوق على منتجات الألبان المصنّعة الصالحة للتخزين، والحبوب الأساسية الميسورة التكلفة، وزيت الطهي، والمعلبات ذات الحفظ المحيطي، من موردين قادرين على ضمان الجودة الثابتة والتسعير التنافسي واللوجستيات الموثوقة عبر مركز تجاري متميز الموقع. هذه هي ملامح منظومة التوريد التي يسعى إليها المشترون في عموم المنطقة بنشاط.
المصادر
- (2026) Export to Africa: Top Food Products with High Demand
- West Africa Dairy Market Report – Industry Trends and Forecast to 2028 | Data Bridge Market Research
- Projected demand and supply for various foods in West Africa: Implications for investments and food policy - ScienceDirect
- Why African Dairy's $74B Boom Bypasses Local Farmers – And What It Means for Global Markets
- Full article: Origin and dairy consumption in West Africa: A cross-cultural analysis of consumer behaviour
- Dairy: World Markets and Trade
- Projected demand and supply for various foods in West Africa: Implications for investments and food policy
- Ghana (GHA) Exports, Imports, and Trade Partners
هذه المقالة تعليق على السوق أعدّه فريق أبحاث ديري لاند لأغراض المعلومات العامة فقط ولا يُعدّ نصيحة تجارية أو مالية أو استثمارية.