
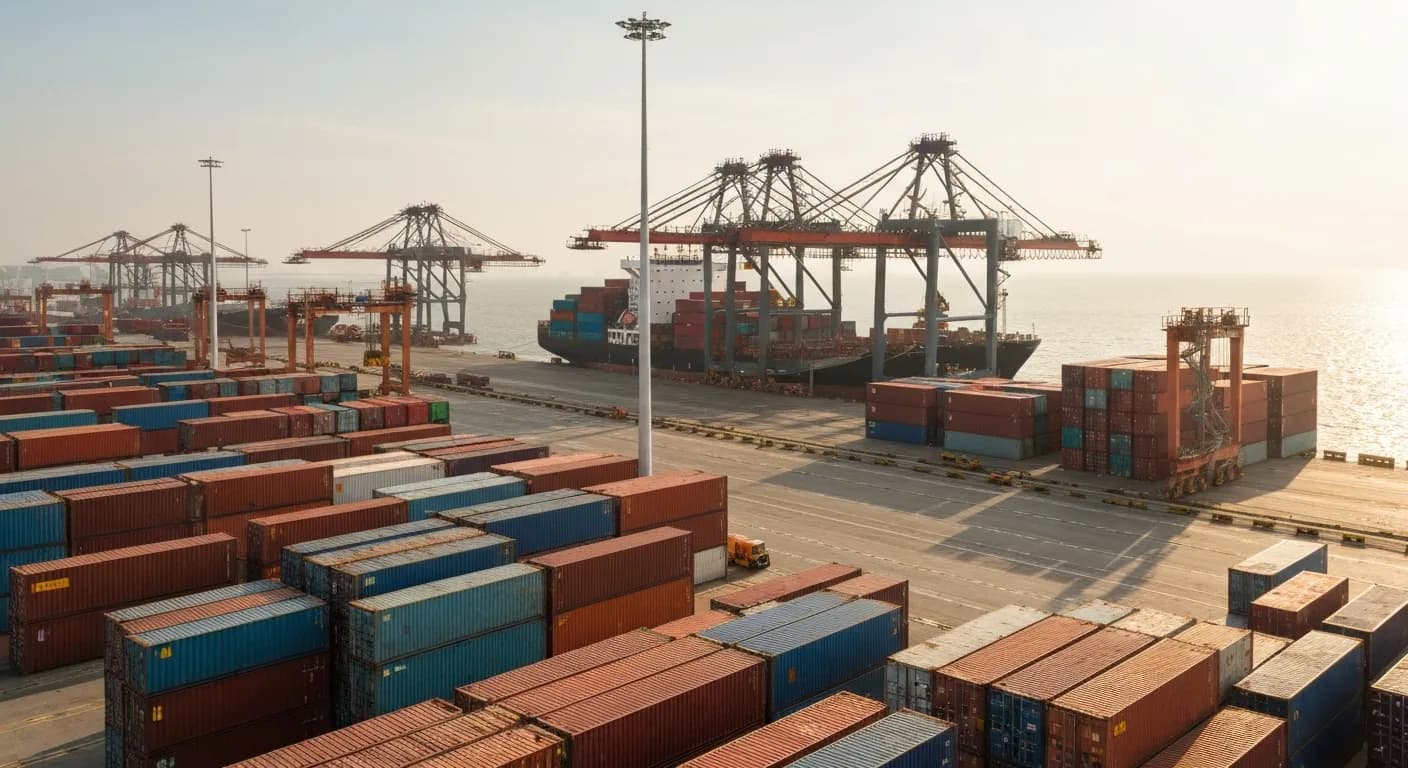
دخلت أسواق الشحن بالحاويات واحدةً من أكثر مراحلها اضطراباً منذ موجة ارتفاع أسعار الشحن التي أعقبت الجائحة. فبالنسبة لمستوردي المواد الغذائية والموزعين والمشترين العاملين على محور الإمارات–غرب أفريقيا، أعادت التوليفة من الاضطرابات الجيوسياسية وإعادة التوجيه وطلب موسم الذروة رسمَ هياكل التكلفة بأساليب تستوجب الاهتمام الدقيق في الوقت الراهن.
بيئة الأسعار: أين تقف الأمور

بلغ مؤشر Drewry العالمي للحاويات (WCI) مستوى 4,639 دولاراً للحاوية ذات 40 قدماً في الأسبوع المنتهي في 9 يوليو 2026 — وهو أعلى مستوى منذ سبتمبر 2024، ويُمثّل ارتفاعاً بنسبة 61% على أساس سنوي. وسجّل مؤشر Freightos Baltic Index بدوره 3,714 دولاراً للحاوية ذات 40 قدماً في مطلع يوليو. ويعكس كلا المؤشرين سوقاً شهدت تشدداً ملحوظاً منذ مطلع عام 2025.
ولا تعكس هذه الأرقام الرئيسية الصورة الكاملة للبضائع الموجهة نحو الخليج وأفريقيا. إذ لا تزال رسوم الطوارئ البالغة 1,800–3,800 دولار للحاوية سارية على الشحنات من وإلى الإمارات العربية المتحدة والمملكة العربية السعودية وقطر والكويت والبحرين وعُمان والعراق. يُضاف إلى ذلك أن شركة HMM أدخلت رسم موسم الذروة (Peak Season Surcharge) بقيمة 3,000 دولار للحاوية ذات 40 قدماً اعتباراً من 15 يوليو 2026، فيما يتوقع Drewry مزيداً من ارتفاعات الأسعار في الأسابيع المقبلة. وتُضيف رسوم عامل تعديل الوقود (Bunker Adjustment Factor)—التي تعكس تكاليف الوقود المنخفض الكبريت البالغة 450–600 دولار للطن المتري—ما بين 200 و600 دولار إضافية للحاوية تبعاً لطول المسار، إذ تدفع التحويلات الأطول عبر رأس الرجاء الصالح التكاليف نحو الحد الأعلى من هذا النطاق.
اضطراب مضيق هرمز وتداعياته المستمرة

يكمن السبب الجذري لارتفاع الأسعار اليوم في التصعيد العسكري الذي اندلع بمشاركة قوات أمريكية وإسرائيلية وإيرانية في أواخر فبراير 2026. وكانت التداعيات الفورية بالغة الخطورة: إذ انهارت الواردات المحمولة بالحاويات إلى منطقة الشرق الأوسط بنسبة 64% على أساس سنوي في مارس 2026، وتراجعت الصادرات بنسبة 62%. وأُوقفت ميناء جبل علي — أكبر موانئ الشرق الأوسط والبوابة الرئيسية للتجارة الإماراتية — مؤقتاً من قِبل شركة DP World إثر حريق نشب جراء حطام عملية اعتراض جوي. وعلّقت شركات الشحن الكبرى، من بينها Maersk وMSC وCMA CGM وHapag-Lloyd، حجوزاتها في الخليج أو قيّدتها تقييداً صارماً.
وفي 4 مارس، تعرّضت سفينة الحاويات Safeen Prestige ذات الـ 16,000 وحدة معادل عشرين قدماً (TEU) لقذائف في مضيق هرمز أودت بحياة عمال على متنها — وهو حادث جسّد مدى حدة المخاطر الأمنية. وارتفعت أسعار الشحن الفوري من الصين إلى جدة، التي كانت تُشكّل محطة توزيع برية إلى سائر أرجاء الشرق الأوسط، بنسبة 85% بين أواخر فبراير وأواخر مارس.
وقد أسهم اتفاق مؤقت بين الولايات المتحدة وإيران في تيسير إعادة الفتح الجزئي للمضيق، وتتعافى حركة السفن تدريجياً عبر مسارات العبور المحددة. غير أن شركات الشحن الكبرى لم تعد بعد إلى التوجيه عبر هرمز. ولا يزال التحويل عبر رأس الرجاء الصالح هو المسار المعتمد، مما يُضيف 10–14 يوماً إضافياً لكل رحلة وما يُقدَّر بـ 300,000–600,000 دولار من التكاليف الإضافية للوقود وتشغيل السفن. كما أُعيد تصنيف تأمين مخاطر الحرب في منطقتَي الخليج والبحر الأحمر، إذ يمتنع كثير من المؤمّنين عن إصدار وثائق التغطية بأي سعر — وهو قيد يزيد من ارتفاع التكاليف الإجمالية للشحن.
التداعيات على تجارة الغذاء بين الإمارات وغرب أفريقيا
تبدو تداعيات هذا الوضع على تدفقات المنتجات الغذائية بين دبي وغرب أفريقيا مباشرة وقابلة للقياس. تتراوح أسعار الشحن البحري من دبي إلى شرق أفريقيا حالياً بين 2,200 و3,500 دولار للحاوية، مقارنةً بـ 1,200–1,800 دولار قبل الأزمة — أي بارتفاع يبلغ نحو 80%. وتظل أسعار شحن الخليج بشكل عام أعلى بنسبة 40–60% من مستوياتها قبل الأزمة على معظم مسارات دول مجلس التعاون الخليجي. في المقابل، لم يرتفع الشحن البري داخل الخليج سوى بنسبة 20–25%، مما يجعل النقل البري ضمن دول المجلس أكثر جاذبية نسبياً للتوزيع على المسافات القصيرة.
بالنسبة لمستوردي الغذاء الذين يخططون لعمليات الشراء، يُمثّل الربع الثالث من عام 2026 نافذة الحجز الأكثر تكلفة في الذاكرة القريبة. يتزامن الطلب في موسم الذروة من تجار التجزئة العالميين مع شُح في الطاقة الاستيعابية وارتفاع في الرسوم الإضافية. كما يتجه الشاحنون بصورة متزايدة نحو توزيع شحناتهم على ناقلين متعددين بدلاً من تركيزها مع شريك أو اثنين — وهو تحوّل هيكلي يمنح مرونة أكبر لكنه يستلزم تنسيقاً تشغيلياً أعمق.
ما يوحي به التوقعات المستقبلية
يقدّم المحللون في القطاع جدولاً زمنياً للتعافي يتسم بتفاؤل حذر. فإن سارت عمليات إزالة الألغام البحرية في الخليج دون عقبات دبلوماسية إضافية، فقد تبدأ أقساط مخاطر الحرب في التراجع خلال الربع الثالث من 2026، مع احتمال انخفاض الأسعار بنسبة 10–15% من ذروتها الراهنة. ومن المتوقع أن تستأنف أولى شركات الشحن التوجيه عبر هرمز في الربع الرابع من 2026، مما قد يُخفّض الأسعار 20–30% من مستوياتها القصوى. ولا يُتوقع عودة كاملة نحو اقتصاديات الشحن السابقة للأزمة قبل الربع الثالث من عام 2027 في أحسن الأحوال — بل يُرجَّح حتى في تلك الحال أن تستقر الأسعار عند مستويات تعادل 120–130% من مستوياتها قبل الأزمة، دون أن تشهد تصحيحاً كاملاً.
بالنسبة للمشترين والمستوردين في الإمارات العربية المتحدة وغرب أفريقيا، تبقى الرسالة واضحة على المدى القريب: ستظل التكاليف الإجمالية مرتفعة حتى نهاية عام 2026 على أقل تقدير، وينبغي أن تعكس بنود العقود وافتراضات التسعير واستراتيجيات المخزون هذا الواقع. وستكون مفاتيح إدارة هامش الربح في هذه المرحلة: احتساب فترات تسليم أطول، ومراجعة هياكل عقود الشحن، ومتابعة إعلانات شركات الناقلين عن كثب.
المصادر
- Free Container Shipping Cost Calculator | Freightos
- USA to West Africa Shipping: Mode, Costs & Documentation
- Drewry - Service Expertise - World Container Index - 09 Jul
- How Much Does It Cost to Ship to Africa? 2025 Guide
- Ocean Freight Rates 2026: Prices, Surcharges & Savings
- International Container Shipping Rates Chart: April 2026
- Ocean Freight Rates [May 2026]: $1,200–$7,200 | Suaid Global
- Ocean Freight Rates & Shipping Guide | Freightos
هذه المقالة تعليق على السوق أعدّه فريق أبحاث ديري لاند لأغراض المعلومات العامة فقط ولا يُعدّ نصيحة تجارية أو مالية أو استثمارية.