
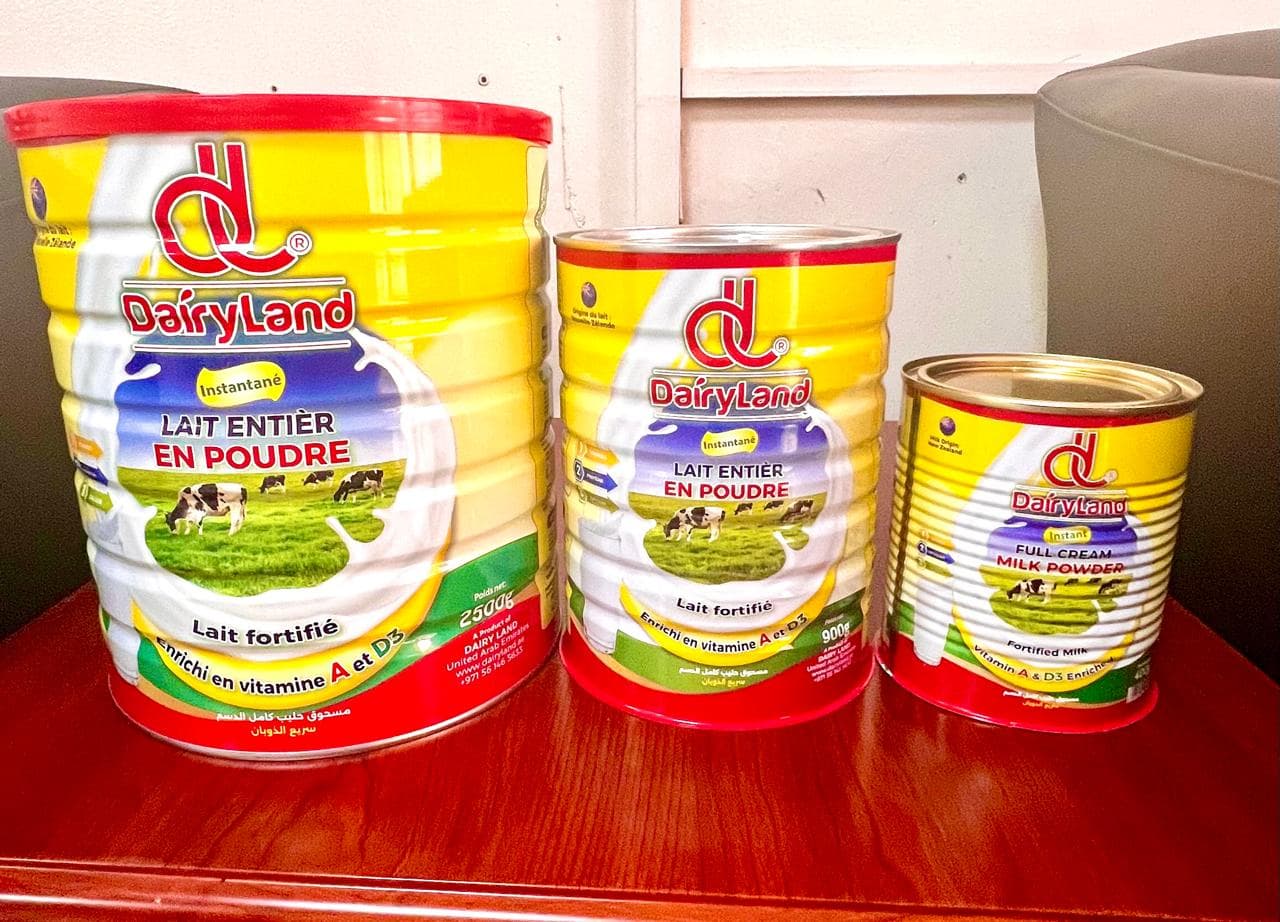
بعد بيئة إمداد مريحة نسبياً امتدت حتى أواخر عام 2025، شهد سوق مسحوق الحليب العالمي تحولاً ملحوظاً. بات نمو الإنتاج يتباطأ، وتتراجع مخزونات الاتحاد الأوروبي بوتيرة متسارعة، فيما تتجه أسعار المعيار نحو الارتفاع. بالنسبة للمستوردين والموزعين العاملين في أسواق تعتمد على الإمدادات الخارجية كغرب أفريقيا، يغدو فهم هذه الديناميكيات أمراً لا غنى عنه لتخطيط المشتريات بصورة سليمة.
الإنتاج العالمي: عجز طفيف مقارنةً بالمتوسط على المدى البعيد
بلغ إنتاج مسحوق الحليب كامل الدسم (WMP) عالمياً في موسم التسويق 2024/25 نحو 4.42 مليون طن متري، بانخفاض 0.61% عن العام السابق، وهو ما يقل قليلاً عن المتوسط العشري البالغ 4.56 مليون طن متري وفقاً لبيانات USDA FAS. لا تزال خريطة الإمدادات مركّزة في عدد محدود من المنتجين: إذ تستحوذ نيوزيلندا على 32% من الإنتاج العالمي لمسحوق الحليب كامل الدسم بما يعادل 1.42 مليون طن متري، تليها الصين بنسبة 26%، ثم الاتحاد الأوروبي بـ14%، والبرازيل بـ13%، والأرجنتين بـ4%.
يستحق مسار نيوزيلندا الإشارة إليه. سجّل إنتاج يونيو 2026 رقماً قياسياً بلغ 25.4 مليون كيلوغرام من المواد الصلبة الحليبية، بارتفاع 5.6% على أساس سنوي — وهو مؤشر إيجابي على المدى المتوسط. غير أن تحليل Rabobank يشير إلى أن موجة نمو الإمدادات العالمية التي شهدناها منذ منتصف 2025 قد تباطأت بشكل ملحوظ خلال النصف الثاني من 2026، مع توقعات بمزيد من التراجع في الربع الرابع. وترتفع أسعار بوابة المزرعة في المناطق المنتجة الرئيسية استجابةً لذلك، مما قد يحفز الإنتاج — إلا أن هذا الأثر يتأخر في الظهور.
يبدو التناقض مع أواخر 2025 حاداً. في تلك المرحلة، كان العرض يفوق الطلب، وتراجع مؤشر أسعار GDT بنسبة 4.3% في حدث واحد، وانخفض سعر الزبدة بنسبة 12.4% — وكان التشاؤم هو السائد. لقد انقلب ذلك الوضع الآن.
تراجع مخزونات الاتحاد الأوروبي يُعجّل الضغوط السعرية
يؤدي الاتحاد الأوروبي دوراً محورياً في التشديد الراهن يستوجب الدراسة المعمّقة. في الربع الثاني من 2026، انخفضت الإمدادات المتاحة من مسحوق الحليب منزوع الدسم (SMP) في الاتحاد الأوروبي بنسبة 20.2% على أساس سنوي، لا بفعل انهيار في الإنتاج — إذ ظل الإنتاج شبه ثابت بارتفاع لا يتجاوز 0.1% — بل بسبب قفزة حادة في الصادرات بلغت 22.2%. وتراجعت الواردات كذلك بنسبة 8.4% مما ضاعف من حدة الاستنزاف. أما بالنسبة لمسحوق الحليب كامل الدسم، فالصورة مماثلة: ارتفع الإنتاج بنسبة 2.2% مع زيادة تسليمات الحليب، إلا أن الإمدادات المتاحة تراجعت بنسبة 9% مع تصاعد الطلب التصديري، لا سيما من أسواق منطقة الشرق الأوسط وشمال أفريقيا والأسواق الآسيوية.
شكّلت القدرة التنافسية السعرية للاتحاد الأوروبي مقارنةً بالموردين الأمريكيين المحرك الرئيسي لهذه الطفرة في الصادرات. استناداً إلى مستويات المرجعية في منتصف 2026، بلغ متوسط سعر مسحوق الحليب منزوع الدسم الأوروبي نحو 1,910 دولار/طن متري (FAS)، فيما ناهز مسحوق الحليب كامل الدسم الأوروبي 3,585 دولار/طن متري. وبلغت أسعار المعيار لمسحوق الحليب كامل الدسم النيوزيلندي نحو 3,910 دولار/طن متري، في حين تراوحت أسعار مسحوق الحليب منزوع الدسم من منطقة أوقيانوسيا بين 3,225 و3,325 دولار/طن متري. تُشكّل هذه الأرقام إطاراً مرجعياً عملياً لقرارات المشتريات، وإن كانت ظروف السوق لا تزال في طور التطور.
غرب أفريقيا: الاعتماد الهيكلي على الاستيراد يلتقي بمخاطر السياسات
تعرّض غرب أفريقيا لتحركات أسعار المسحوق العالمية ذو طابع هيكلي لا دوري. تنتج المنطقة ما يُقدَّر بـ5 مليارات لتر من الحليب سنوياً، غير أنها لا تعالج محلياً سوى ما يقل عن 2% من هذا الإنتاج، بينما تستورد ما يعادل 7 مليارات لتر لتلبية الطلب الحضري — وهو ما يُجسّد بجلاء حجم فجوة الإمدادات التي أُبرزت في مؤتمر السنغال للألبان في مايو 2026. وتغطي السنغال وحدها 38% فحسب من طلبها الوطني على منتجات الألبان من مصادر محلية.
تمثّل غرب أفريقيا 35–40% من إجمالي استهلاك القارة الأفريقية من مسحوق الحليب كامل الدسم. وتحتل نيجيريا موقع المرتكز في سوق الاستيراد الإقليمي، إذ تستورد ما يتراوح بين 100,000 و130,000 طن متري سنوياً — أي ما يعادل 20–25% من الإجمالي الأفريقي الإقليمي. ويهيمن مسحوق الحليب المحتوي على دهون نباتية (FFMP) على سلة الواردات، إذ يمثّل نحو ثلثي واردات الألبان وحوالي 70% من استهلاك الألبان في معظم عواصم غرب أفريقيا.
بلغت فاتورة واردات الألبان الأفريقية الإجمالية 7.5 مليار دولار في عام 2023، شكّل فيها مسحوق الحليب ومسحوق الحليب المحتوي على دهون نباتية (FFMP) وتركيبات الرضع مجتمعةً 76% من المشتريات. ويُقدَّر سوق مسحوق الحليب الأبيض عبر القارة الأفريقية بين 1.3 و1.6 مليون طن متري في 2026، بقيمة تتراوح بين 3.8 و4.6 مليار دولار بأسعار الاستيراد عند الوصول، ومن المتوقع أن ينمو بمعدل نمو سنوي مركّب يتراوح بين 4.5% و5.5% حتى عام 2035.
ثمة تطور على صعيد السياسات يستوجب المتابعة الدقيقة: المناقشات الجارية داخل ECOWAS حول الرفع المحتمل للرسوم الجمركية على مساحيق الحليب المستوردة من معدل التعريفة الخارجية المشتركة الحالي البالغ 5% إلى ما قد يصل 35%. وإن تمّ تطبيق هذا القرار، فسيؤثر تأثيراً جوهرياً في تكاليف الاستيراد عبر المنطقة، ويعيد رسم الديناميكيات التنافسية لجميع الموردين وإعادة المصدّرين الخادمين لهذه الأسواق.
خلاصة للمشترين والمستوردين
إن مجموع عوامل تباطؤ نمو إمدادات الحليب العالمية، وتراجع مخزونات مسحوق الحليب في الاتحاد الأوروبي بصورة ملموسة، وارتفاع أسعار المعيار — كل ذلك يشير إلى بيئة مشتريات أشد تقييداً وأعلى تكلفةً خلال ما تبقى من عام 2026. وبالنسبة للمشترين في الأسواق المعتمدة على الاستيراد — ولا سيما في غرب أفريقيا — فإن هذا الواقع يعزز قيمة التخطيط المسبق، وشراكات الإمداد الموثوقة، والرصد الدقيق لإشارات الأسعار العالمية والسياسات التجارية الإقليمية المتطورة. تظل قصة الطلب الهيكلي في غرب أفريقيا راسخة وقائمة؛ أما التساؤل الآني فيتمحور حول إدارة التكاليف وأمن الإمدادات.
المصادر
- Milk Powder Market - Global Forecast 2026-2032 - Research and Markets
- Protein Boom Puts Pressure on Global Milk Supply and Whey Markets
- Production - Whole Milk Powder
- Milk Powder Market 2026–2034: Shelf-Stable Nutrition Powering Global Dairy Demand
- Global Milk Powder Market Analysis and Forecast
- Milk Powder Market Report: Size, Growth, Trends & Forecast (2025–2033)
- Milk Powder Market Trends 2026: Manufacturing Inflation Meets Weak Consumer Demand - Press Releases - Global Risk Community
- Skimmed Milk Powder (SMP) Price Forecast 2026: Global Supply, Demand, and Procurement Intelligence - Press Releases - Global Risk Community
هذه المقالة تعليق على السوق أعدّه فريق أبحاث ديري لاند لأغراض المعلومات العامة فقط ولا يُعدّ نصيحة تجارية أو مالية أو استثمارية.