
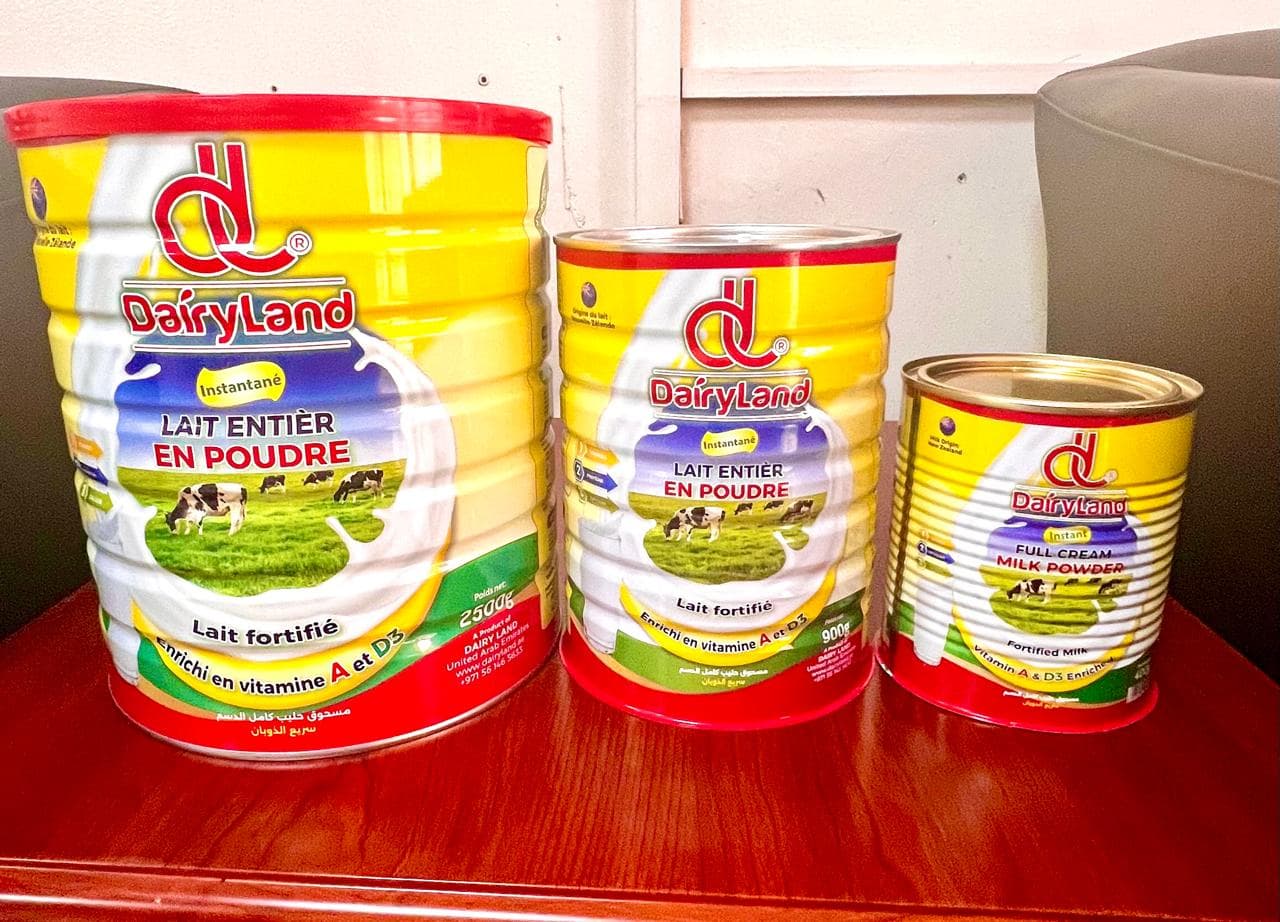
يدخل سوق الألبان العالمي مرحلة تحوّل محورية مع اقتراب نهاية عام 2026. فبعد عام شهد نمواً قوياً في إنتاج الحليب، تبدّل مسار المناطق المُصدِّرة الكبرى بشكل جماعي — إذ يتراجع الإنتاج، وتبعث الأسعار إشارات متضاربة، وتُعيد الضغوط على جانب الطلب تشكيل مسارات التجارة. بالنسبة للمستوردين والموزعين العاملين في الإمارات العربية المتحدة وغرب أفريقيا، يغدو استيعاب هذه الديناميكيات الآن أمراً جوهرياً للتخطيط الشرائي وتحديد الموقع التجاري في مستهل عام 2027.
العرض العالمي: من الوفرة إلى الاعتدال
يُتوقع أن ينمو إنتاج الحليب عالمياً بنسبة 2.2% طوال عام 2026 في مجمله، وهو رقم رئيسي متين تدعمه مستويات إنتاج مرتفعة في جميع المناطق الكبرى المُنتِجة للألبان. غير أن هذا الزخم يتراجع بوضوح؛ إذ يؤكد تقرير Rabobank الفصلي العالمي للألبان أن نمو إنتاج دول "المجموعة السبع الكبرى" مُتوقَّع أن يتباطأ خلال النصف الثاني من عام 2026، مع توقعات بانكماش الإنتاج في الربع الرابع وبقائه مستقراً إلى حدٍّ بعيد في النصف الأول من عام 2027. ويتوقع تقرير Ornua لشهر أكتوبر 2026 بدوره تراجع النمو إلى نحو 1% في عام 2027.
تروي المناطق الثلاث الرئيسية المُصدِّرة قصصاً متباينة بعض الشيء. فـنيوزيلندا هي النجم الأبرز، إذ يُتوقع أن يبلغ إنتاجها من الحليب مستوى قياسياً يصل إلى 22.5 مليون طن في عام 2026، مدفوعاً بأسعار مزرعية مواتية، وتحسّن في هوامش المنتجين، وتوسع متواضع في قطعان الأبقار. ويُتوقع أن يبلغ إنتاج مسحوق الحليب كامل الدسم (WMP) 1.4 مليون طن، مما يُعزز مكانة نيوزيلندا الريادية في أسواق المساحيق العالمية. والتحفظ الوحيد يتعلق بظاهرة النينيو: إذ يُشكّل خطر الطقس في الربع الأول من عام 2027 مخاوف سلبية حقيقية ينبغي لفرق المصادر رصدها ومتابعتها.
أما في الاتحاد الأوروبي، فقد تحوّلت استراتيجية التصنيع بشكل راسخ نحو المنتجات عالية القيمة؛ إذ يُتوقع أن يرتفع إنتاج مسحوق الحليب منزوع الدسم (SMP) إلى ما يزيد على 1.55 مليون طن — بزيادة تبلغ نحو 64,000 طن مقارنةً بالعام الماضي — فيما يواصل إنتاج مسحوق الحليب كامل الدسم (WMP) تراجعه الهيكلي، وتنخفض صادراته أيضاً في ظل تراخي الطلب الصيني وتنامي تنافسية نيوزيلندا السعرية. وتتعافى صادرات الزبدة من تراجعها في عام 2025، فيما يواصل إنتاج الجبن ومصل اللبن مسيرته التصاعدية.
وفي الولايات المتحدة، بلغ قطيع الألبان أكبر حجم له منذ منتصف تسعينيات القرن الماضي في أواخر عام 2025، مُولِّداً عرضاً فاق حتى القطاع المحلي للجبن سريع النمو. وكان الضغط الناجم على أسعار الكريمة ودهون الزبدة ملموساً. ويتوقع Rabobank أن يتواصل النمو الأمريكي بوتيرة أكثر تحفظاً خلال النصف الثاني من عام 2026، مما يُفضي إلى بعض إعادة التوازن — غير أن القطاع يظل مُكتفياً بشكل جيد.
أسعار السلع: تذبذب وتباعد
تُجسّد أسعار سلع الاتحاد الأوروبي اعتباراً من الأسبوع 42 (المنتهي في 18 أكتوبر 2026) مدى حدة التحركات في هذه الدورة. فالزبدة تُتداول عند 401 يورو لكل 100 كيلوغرام — بارتفاع 55% على أساس سنوي، لكنها تراجعت بشكل حاد من ذروتها السابقة. ويقف مسحوق الحليب منزوع الدسم (SMP) عند 337 يورو لكل 100 كيلوغرام، بارتفاع 55% على أساس سنوي أيضاً، وإن كان قد هبط إلى 300 يورو لكل 100 كيلوغرام في أواخر أغسطس الماضي قبل أن يتعافى. أما مسحوق الحليب كامل الدسم (WMP) فأكثر استقراراً عند 390 يورو لكل 100 كيلوغرام، بارتفاع يبلغ نحو 5% على أساس سنوي.
بالنسبة للربع الرابع، يبدو احتمال حدوث موجة ارتفاع سعري أخرى مهمة أمراً مستبعداً. إذ تُشير قوة توافر الحليب، وتباطؤ نمو الطلب، وتصاعد حساسية المستهلكين للأسعار في الأسواق الرئيسية، جميعها إلى بيئة أكثر توازناً بين العرض والطلب. ويتشكّل أفق سعري أكثر إيجابية لمساحيق الألبان وبروتينات الألبان في اتجاه عام 2027، مع تباطؤ نمو العرض وتحقق مخاطر الطقس — وهي ديناميكية تستحق المتابعة لمن يديرون دورات شراء أطول أجلاً.
غرب أفريقيا: متانة هيكلية في ظل تحديات تشغيلية
يتعمق اعتماد أفريقيا على واردات الألبان يوماً بعد يوم. فمسحوق الحليب، ومسحوق الحليب المُدعَّم بالدهون، وحليب الأطفال الصناعي يُمثّلون معاً 76% من واردات القارة من الألبان، فيما لا يزال قاعدة الإنتاج الأفريقية الذاتية — رغم نموها بنسبة 17% على مدار العقد الماضي لتبلغ نحو 53 مليون طن — تُمثّل سوى نحو 5% من الإنتاج العالمي. والفجوة الهيكلية في الطلب لا تتقلص بوتيرة سريعة.
بلغت أسعار الاستيراد المرجعية للحليب المجفف والمكثف والمُبخَّر في غرب أفريقيا نحو 1,994 دولاراً للطن في عام 2024، وهو مستوى أدنى بكثير من ذروتَي عامَي 2022-2023 — غير أن أسعار التجزئة تواصل ارتفاعها. ففي نيجيريا، ارتفع متوسط سعر تجزئة علبة الحليب المُبخَّر زنة 150 غراماً بأكثر من 6% بين فبراير وأبريل 2026 وحدهما، مما يعكس التأثيرات الحادة لانعكاس انخفاض قيمة العملة على الأسعار في كل من نيجيريا وغانا. وتُضاعف الهياكل التعريفية الجمركية المتعددة الطبقات والعوائق غير الجمركية من حدة هذه الضغوط.
وتظل تكاليف الشحن عبئاً متواصلاً؛ إذ لم تعد مسارات التحويل عبر البحر الأحمر إلى طبيعتها بشكل ملموس بالنسبة للشحنات القادمة من شرق مضيق السويس، ولا تتوفر مؤشرات تدل على تحقق ذلك في الأمد القريب — مما يُبقي التكاليف المباشرة مرتفعة ويجعل مرونة اختيار المصدر واستراتيجية التوجيه عاملاً مُميِّزاً تنافسياً.
خلاصة للمستوردين والموزعين
يُفرز تقاطع تباطؤ نمو العرض العالمي، وتذبذب أسعار السلع، والطلب الغرب أفريقي المتصاعد هيكلياً — لكن المُقيَّد تشغيلياً — بيئةً سوقية تُكافئ التخطيط الدقيق. ومن المرجح أن تتحسن ديناميكيات أسعار مسحوق الحليب منزوع الدسم (SMP) ومسحوق الحليب كامل الدسم (WMP) في اتجاه عام 2027، مع تحقق مخاطر الطقس في نيوزيلندا وتراجع إنتاج الاتحاد الأوروبي والولايات المتحدة مما يُقلّص هامش الأمان في العرض. ينبغي للمستوردين الذين يديرون مخزونات مسحوق الألبان أن يتدبّروا ما إذا كانت مستويات الأسعار الحالية تُمثّل نافذة فرصة قبل ظهور أوضاع أشد ضيقاً. وفي الوقت ذاته، يظل إدارة مخاطر العملة وتكاليف الشحن المتغيرَين المحوريَّين لاقتصاديات التجارة في غرب أفريقيا — ومن المرجح أن يستمرا كذلك طوال النصف الأول من العام المقبل.
المصادر
- Milk - 2026 Agri-Commodity Markets Outlook Global (U)
- DAIRY MARKET NEWS MMN Slug ID 2998 DAIRY MARKET NEWS AT A GLANCE
- Dairy market outlook
- Q4 Rabobank update
- Global Dairy Quarterly - Rabobank
- Dairy: World Markets and Trade U.S. Milkfats Exports to Churn Out New Records
- Global dairy costs squeeze supply outlook - IN Food
- Global Milk Production Forecast to Grow 2.2% in 2026 - Dairy Industry Expo
هذه المقالة تعليق على السوق أعدّه فريق أبحاث ديري لاند لأغراض المعلومات العامة فقط ولا يُعدّ نصيحة تجارية أو مالية أو استثمارية.