Les coûts d'expédition mondiaux ont reculé par rapport à leurs pics post-pandémiques, et pour les importateurs de produits laitiers, de lait en poudre, de conserves et d'huile de cuisson, les chiffres bruts semblent encourageants. Mais les responsables de la chaîne d'approvisionnement opérant sur le corridor EAU–Afrique de l'Ouest savent que les tarifs de fret ne constituent qu'une variable parmi bien d'autres dans une équation bien plus complexe. En 2026, la volatilité tarifaire, les lacunes infrastructurelles et le risque systémique lié aux fournisseurs redéfinissent la façon dont les opérateurs sérieux planifient leurs achats, leur gestion des stocks et leur logistique.
La normalisation du fret ne garantit pas la certitude des coûts
Le marché des conteneurs en 2026 est largement décrit comme « une histoire de correction ». Deux années de perturbations extraordinaires, engendrées par le conflit en mer Rouge et les hausses post-pandémiques, ont cédé la place à des tarifs normalisés à mesure que de nouvelles capacités de navires ont intégré la flotte mondiale. Le FMI prévoit une croissance du commerce mondial de seulement 2,8 % en 2026 — bien en dessous de la moyenne décennale de 4,5 % — ce qui laisse entendre que la demande n'est pas sur le point de regonfler significativement les coûts de fret à court terme.
Pourtant, le coût total rendu destination est une autre affaire. Les nouvelles mesures tarifaires introduites par les États-Unis, l'UE et d'autres blocs commerciaux en 2025–2026 ont le potentiel d'annuler entièrement les économies réalisées sur le fret : pour certains types de marchandises, une économie de 1 500 USD par FEU sur le fret maritime devient négligeable lorsqu'elle est confrontée à l'impact tarifaire sur la valeur de la cargaison. Les surcharges carburant exercent une pression supplémentaire — le carburant à faible teneur en soufre requis par les règles IMO 2020 était tarifé entre 450 et 600 USD par tonne métrique en 2026, les surcharges BAF étant généralement intégrées dans les structures de tarification tout compris. La leçon pratique pour les importateurs est de modéliser le coût total rendu destination — et pas seulement le fret maritime — lors de la comparaison des options d'approvisionnement et d'acheminement.
Le déficit de chaîne du froid en Afrique de l'Ouest : un risque critique pour les produits laitiers et alimentaires
Pour les distributeurs réceptionnant des produits laitiers, des conserves de poisson ou d'autres marchandises sensibles à la température en Afrique de l'Ouest, le déficit d'infrastructure de la chaîne du froid reste l'une des réalités opérationnelles les plus déterminantes du corridor. Le marché africain de la logistique frigorifique alimentaire est évalué à environ 5,42 milliards USD en 2025 et devrait atteindre 6,66 milliards USD d'ici 2030, avec un TCAC de 4,20 %. Les investissements dans le stockage solaire, les centres de distribution modernes et les plateformes de traçabilité numérique s'accélèrent, mais l'écart entre l'offre et la demande demeure considérable.
L'ampleur des pertes est frappante. Le Nigeria seul a enregistré des pertes post-récolte estimées entre N3,5 billions et N5 billions en 2025, les produits laitiers, la viande et le poisson figurant parmi les catégories les plus touchées. À l'échelle du secteur, les pertes post-récolte dépassent 30 % là où le stockage frigorifique est absent ou peu fiable. Le manque structurel de programmes de fret retour rend le transport réfrigéré bidirectionnel à travers la région particulièrement inefficace, ce qui alourdit les coûts pour les distributeurs qui dépendent d'une livraison en froid régulière.
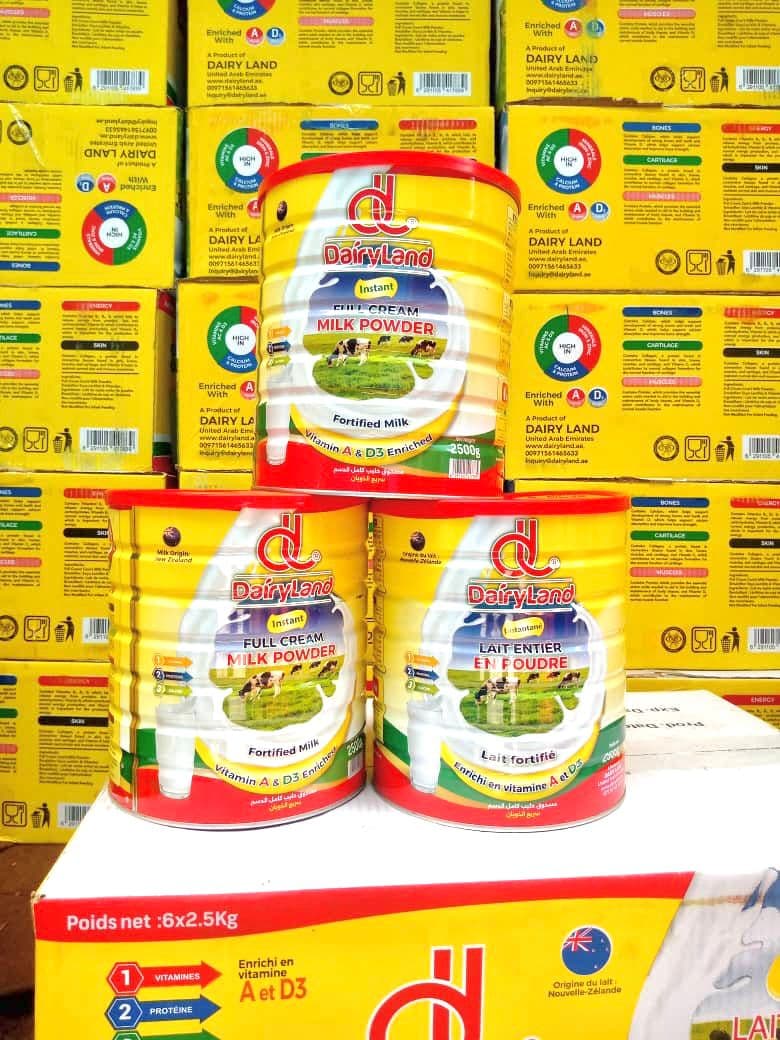
Perspectives d'avenir, l'opportunité est bien réelle. Le segment produits laitiers et surgelés représentait 31,6 % de la demande totale de chaîne du froid MEA en 2025, et le segment transport frigorifique MEA devrait se développer à un TCAC de 9,7 % de 2026 à 2034, porté par les plateformes d'épicerie en ligne et une urbanisation rapide. Pour les exportateurs proposant des formats laitiers à longue conservation — lait évaporé, lait concentré sucré et lait en poudre — cette période de transition souligne l'avantage commercial que les produits à durée de vie plus longue continuent d'offrir sur des marchés où la chaîne du froid ne peut pas encore être garantie de bout en bout.
La volatilité tarifaire et le risque fournisseur sont désormais structurels, et non plus episodiques
Le rapport 2026 sur le commerce mondial de Thomson Reuters, s'appuyant sur une enquête menée en février 2026 auprès de 225 professionnels du commerce de haut rang, a constaté que les risques liés à la chaîne d'approvisionnement évolument « d'événements occasionnels vers des pressions structurelles systémiques ». Soixante-douze pour cent des répondants ont désigné la volatilité tarifaire américaine comme le changement réglementaire le plus impactant de l'année — en nette hausse par rapport aux 41 % qui affirmaient la même chose douze mois auparavant. Par ailleurs, 73 % des entreprises alimentaires interrogées par Lineage s'attendent à ce que les tarifs pèsent sur leurs finances en 2026.
Les effets en aval sur la gestion des stocks sont significatifs. Les droits de douane prélevés au port d'entrée obligent les distributeurs à mobiliser davantage de trésorerie en amont pour dédouaner les marchandises. La crainte de blocages commerciaux favorise les achats paniques, ce qui crée des goulets d'étranglement dans les entrepôts et accroît le risque de détérioration pour les SKU périssables ou sensibles à la durée de conservation. Parallèlement, 39 % des organisations déclarent absorber les coûts tarifaires plutôt que de les répercuter sur leurs clients — soit plus du triple de la proportion qui affirmait la même chose l'année précédente — ce qui comprime les marges tout au long de la chaîne d'approvisionnement.
En réponse, la diversification des fournisseurs est passée de bonne pratique à exigence de référence. Plutôt que de s'appuyer sur un unique fabricant étranger, les distributeurs de premier plan qualifient des fournisseurs dans plusieurs régions. Sur le plan technologique, 60 % des répondants de la chaîne d'approvisionnement alimentaire identifient les données et l'IA comme une priorité opérationnelle majeure, en ciblant l'optimisation du transport, la visibilité en temps réel et l'automatisation des entrepôts — environ un quart d'entre eux signalant que les initiatives d'IA dépassent déjà les attentes en matière de ROI.
Points clés pour les importateurs et distributeurs
La convergence de la normalisation du fret, des investissements dans la chaîne du froid et de l'incertitude tarifaire crée un environnement mixte mais navigable. Les opérateurs qui modélisent rigoureusement le coût total rendu destination, planifient leurs stocks en tenant compte de la stabilité à long terme et intègrent une redondance dans leur base de fournisseurs sont les mieux placés pour protéger leurs marges et la continuité de leur service. Pour le commerce alimentaire et laitier sur le corridor EAU–Afrique de l'Ouest, la rigueur opérationnelle — et pas seulement la compétitivité des prix — est de plus en plus le facteur décisif.
Sources
- 2026 Freight Rate Forecast: Why Shipping Prices Are Dropping (And How to Pivot) - DocShipper
- 2026 Freight Market Outlook: Shipping Rates, Costs & Trends
- Container Shipping Forecast 2026: Rates, Routes and Risks
- Global Shipping Update: Freight Rates, Tariffs and Supply Chain Risks – August 2026
- Ocean Freight Rates 2026: FCL & LCL by Route | Suaid Global
- International Shipping Costs 2026: By Mode | Suaid Global
- Air Freight Cost per Kg 2026: Route Rates | Suaid Global
- 2026 Container Shipping Outlook: Rates, Prices & Trends
Cet article est un commentaire de marché préparé par l'équipe de recherche Dairy Land à titre d'information générale uniquement et ne constitue pas un conseil commercial, financier ou d'investissement.