
L'indice FAO des prix alimentaires (IFPA) s'est établi en moyenne à 131,1 points en juillet 2026 — son niveau le plus élevé depuis janvier 2023 et 1,0 % au-dessus de celui du même mois l'année précédente. Le chef économiste de la FAO, Máximo Torero, a qualifié la convergence des perturbations du transport maritime en mer Noire et dans le détroit d'Ormuz, des vagues de chaleur liées à El Niño et des répercussions des prix de l'énergie de « tempête parfaite de hausse des prix ». Pour les exportateurs, les importateurs et les distributeurs opérant sur le corridor Émirats arabes unis–Afrique de l'Ouest, le tableau est nuancé : certaines catégories de matières premières s'assouplissent même lorsque l'indice global progresse. Comprendre ces divergences constitue de plus en plus le fondement d'une stratégie d'approvisionnement et de négoce solide.
Produits laitiers : une fenêtre de répit sur les coûts des intrants, avec des réserves
L'indice FAO des prix des produits laitiers a atteint 120,9 points en mars 2026 — marquant sa première hausse mensuelle depuis juillet 2025 — porté par des cotations plus fermes pour la poudre de lait écrémé (PLE), la poudre de lait entier (PLE) et le beurre. La demande d'importation en provenance d'Afrique du Nord, du Proche-Orient et d'Asie du Sud-Est a été citée comme un facteur de soutien clé, autant de corridors qui recoupent les routes commerciales établies de Dairy Land.
Cependant, l'indice a ensuite reculé de 0,7 % en juillet 2026, la poudre de lait entier (PLE) et la poudre de lait écrémé (PLE) ayant toutes deux reflué. Les prix de la poudre de lait écrémé ont chuté de 3,3 % en glissement mensuel en juillet, les abondantes disponibilités à l'exportation de l'UE et d'Océanie, conjuguées à des achats plus prudents après les hausses de prix antérieures, pesant sur les cotations. La faiblesse de la demande chinoise à l'importation constitue un frein persistant sur les prix de la poudre de lait entier en particulier, contribuant à onze mois consécutifs de baisse des prix des produits laitiers jusqu'en juin 2026.
Pour les producteurs de lait évaporé, de lait concentré et de poudre de lait, cela crée un avantage à court terme sur les coûts des intrants — mais le bénéfice est partiellement compensé par la hausse des coûts de transport liés à l'énergie, qui restent un point de pression structurel dans toutes les catégories de matières premières. Les marges méritent une gestion attentive plutôt que la complaisance.
Huiles végétales et huile de palme : une volatilité dictée par les marchés de l'énergie
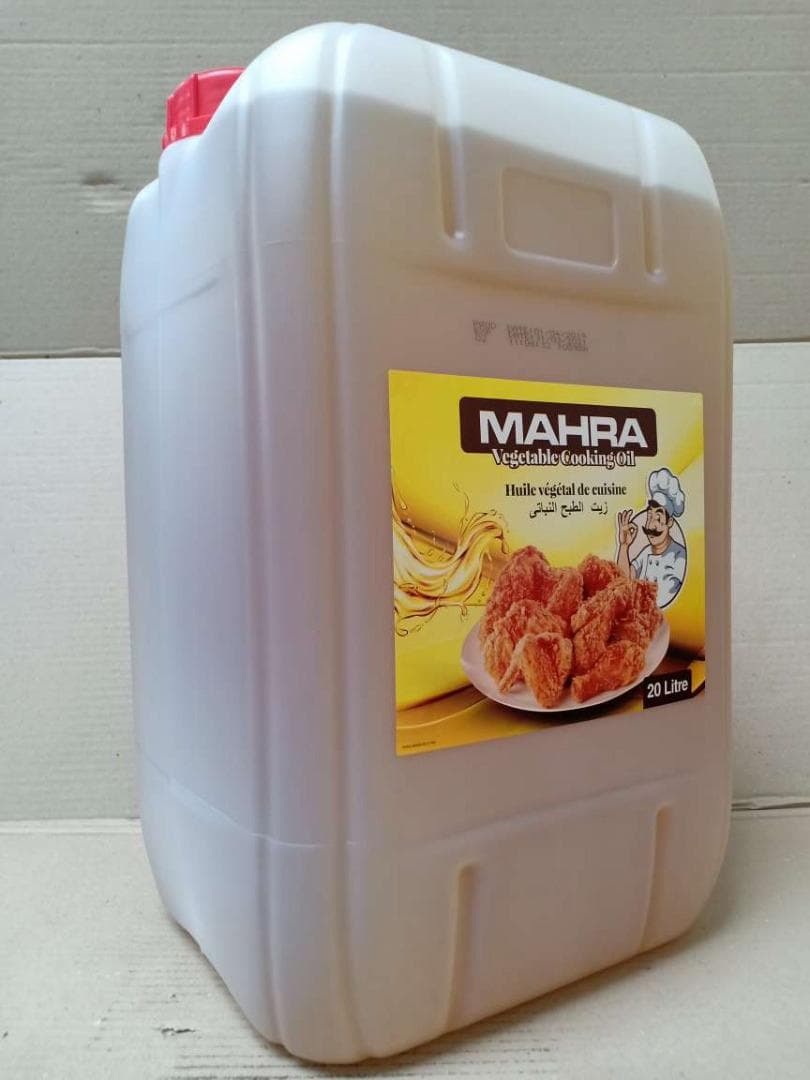
Les prix des huiles végétales ont atteint un niveau record en quatre ans en juillet 2026, progressant de 2 % pour revenir à des niveaux observés pour la dernière fois en juin 2022. L'huile de palme et l'huile de soja ont mené les gains, la hausse des prix du pétrole brut stimulant la demande de biocarburants — une dynamique qui lie de plus en plus la tarification des matières premières agricoles au sentiment des marchés énergétiques, et non plus aux seuls fondamentaux de l'offre alimentaire.
Cette volatilité joue dans les deux sens. En mai 2026, l'indice FAO des prix des huiles végétales avait reculé de 4,6 % — sa première baisse mensuelle de l'année — en raison des anticipations de recul de la demande d'importation d'huile de palme. De tels mouvements créent des défis significatifs pour les importateurs en quête de coûts à destination prévisibles.
Le déficit structurel d'approvisionnement en huile de palme en Afrique de l'Ouest rend ce constat particulièrement pertinent. La région a importé environ 6,2 millions de tonnes d'huile de palme en 2024 pour couvrir un déficit que la production locale ne peut pas combler. Le Nigeria, premier producteur régional avec 1,4 à 1,57 million de tonnes métriques en 2025, voit sa production absorbée quasi intégralement par les marchés locaux. La Côte d'Ivoire, deuxième producteur avec environ 575 000 tonnes métriques, est confrontée à une dynamique similaire. La Malaisie et l'Indonésie demeurent les principales sources d'approvisionnement externes — mais la volatilité des prix et les perturbations du transport maritime sur les routes établies entretiennent une demande sous-jacente soutenue pour des alternatives fiables dans les chaînes d'approvisionnement.
Céréales et grains : des risques liés à l'offre qui réémergent
Les prix du blé ont bondi de 5,8 % en juillet 2026, reflétant les inquiétudes croissantes concernant les dommages aux infrastructures d'exportation en mer Noire et l'impact des vagues de chaleur sur les rendements dans les pays producteurs. Cela fait suite à une période de relative accalmie : l'indice des prix alimentaires de la Banque mondiale a enregistré une baisse estimée à 6 % sur l'ensemble de 2025, grâce à des disponibilités mondiales abondantes, et les perspectives générales pour 2026 restent celles d'une stabilité relative — mais avec un resserrement des ratios stocks/utilisation qui sous-tend un risque de volatilité élevé.
Pour les marchés où les produits à base de blé constituent un aliment de base — comme c'est le cas au Nigeria, au Sénégal, au Ghana et en Côte d'Ivoire — les pics de prix se transmettent rapidement aux budgets alimentaires et aux comportements d'achat.
La demande structurelle d'importation de l'Afrique de l'Ouest reste l'opportunité déterminante
Au-delà des mouvements de prix des matières premières, le contexte structurel en Afrique de l'Ouest mérite attention. Le commerce alimentaire intra-régional en Afrique de l'Ouest est estimé à environ 10 milliards USD par an — soit environ six fois le chiffre officiellement enregistré — ce qui reflète l'ampleur du commerce transfrontalier informel que les données commerciales standard sous-estiment. La demande d'importations de produits alimentaires transformés et conditionnés, notamment les produits laitiers, les conserves, la pâte de tomate et l'huile de cuisson, reste structurellement élevée au Nigeria, au Ghana, au Sénégal et en Côte d'Ivoire.
Le poisson en conserve joue un rôle particulier dans les chaînes d'approvisionnement alimentaire régionales, représentant environ 67 % des flux d'approvisionnement alimentaire intra-régionaux dans les principaux centres urbains — un point de référence pertinent pour comprendre la place qu'occupent les produits alimentaires conditionnés dans les priorités des consommateurs ouest-africains.
Conclusion : Le paysage des matières premières à l'entrée du dernier trimestre 2026 se caractérise par un indice global en hausse qui masque des tendances divergentes selon les catégories. Les coûts des intrants laitiers offrent un répit à court terme ; les prix des huiles végétales restent indexés sur l'énergie et demeurent volatils ; les risques céréaliers se réaffirment. Pour les exportateurs et importateurs opérant sur le corridor Émirats arabes unis–Afrique de l'Ouest, le fil conducteur constant est la demande structurelle d'importation durable de l'Afrique de l'Ouest — et la prime accordée aux partenaires de la chaîne d'approvisionnement capables d'offrir fiabilité lorsque les flux mondiaux sont perturbés.
Sources
- Global Ag News For Jan 9.2026 - ADM Investor Services
- Global food prices dip in June as cereal and sugar markets soften
- Grain prices soften on supply, while edible oils firm on strong ...
- FAO Food Price Index edges up amid weather, energy and geopolitical ...
- Commodity Markets Outlook A World Bank Group Report APRIL 2026 ...
- World Food Price Index
- Grain Journal
- Global Food Prices Forecast to Rise 11.8% in 2026, 4.8% in 2027 ...
Cet article est un commentaire de marché préparé par l'équipe de recherche Dairy Land à titre d'information générale uniquement et ne constitue pas un conseil commercial, financier ou d'investissement.