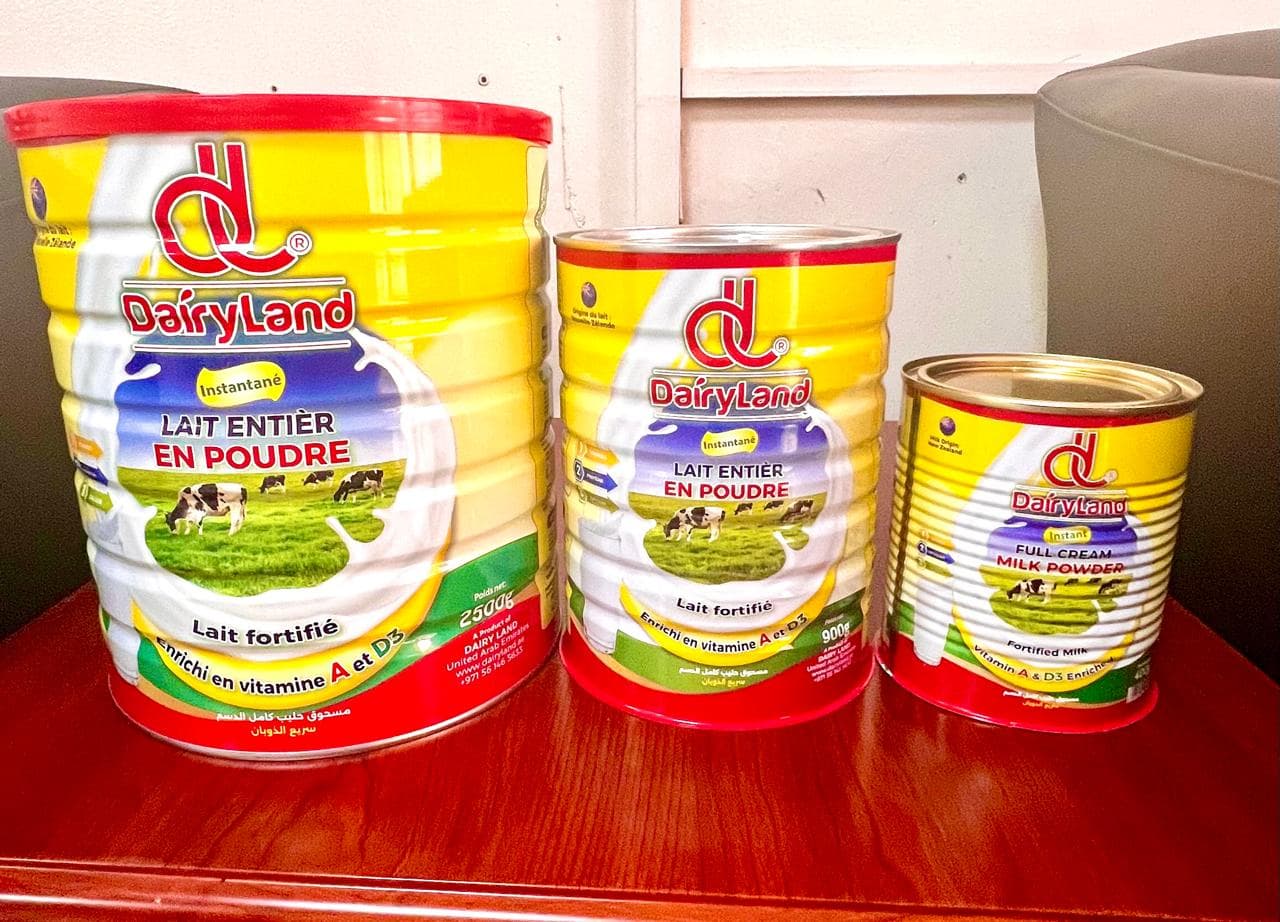
La catégorie des produits laitiers en conserve se trouve à un carrefour intéressant à l'approche de la fin 2026. D'un côté, un excédent mondial de lait cru tire les prix des matières premières vers le bas dans l'ensemble du secteur. De l'autre, la boîte en fer-blanc elle-même coûte de plus en plus cher à produire. Pour les exportateurs approvisionnant l'Afrique de l'Ouest et le Golfe, il est indispensable de comprendre ces deux forces — ainsi que la trajectoire de la demande à long terme qui justifie cet effort.
Afrique de l'Ouest : une demande structurelle intacte
Le marché africain du lait en poudre, évaporé et condensé était valorisé à environ 3,4 milliards USD en 2024, avec des volumes attendus à 1,3 million de tonnes et 4,6 milliards USD d'ici 2035. Cela implique une décennie de croissance régulière, si modeste soit-elle — et les moteurs structurels qui la sous-tendent sont bien établis.
L'urbanisation dans la sous-région ouest-africaine se poursuit à un rythme soutenu. Le taux de pénétration de la réfrigération reste faible par rapport aux niveaux de revenus des ménages, et l'infrastructure de distribution de produits laitiers frais est limitée en dehors des grandes villes. Ces conditions maintiennent les formats en conserve à longue conservation non seulement pertinents, mais souvent comme la seule option pratique pour des millions de consommateurs. L'accessibilité tarifaire renforce cette même dynamique : le lait évaporé et condensé est compétitif en termes de prix d'une manière que les produits laitiers réfrigérés ne peuvent tout simplement pas égaler.
Le Nigeria, la plus grande économie de la région, reste un importateur net significatif de ces produits. L'Allemagne occupe la position dominante de fournisseur sur le marché nigérian — une réalité concurrentielle bien ancrée que les exportateurs basés dans le Golfe doivent intégrer dans leur planification. Pénétrer ce marché exige une qualité constante, des délais d'approvisionnement fiables et une tarification compétitive au débarquement, et non simplement la proximité géographique.
Coûts du lait cru : une opportunité de marge à court terme
Le contexte mondial des matières premières laitières penche actuellement en faveur des acheteurs et des transformateurs. Selon Rabobank, la production laitière dans les sept principales régions exportatrices a progressé de 1,6 % en glissement annuel en 2025 — la plus forte hausse en cinq ans — avec une prévision de croissance supplémentaire de 0,6 % pour 2026. La Chine a réduit ses importations, et l'Inde ainsi que les marchés d'Asie du Sud-Est sont de plus en plus autosuffisants, laissant un excédent que les flux commerciaux n'ont pas encore absorbé.
L'effet sur les prix a été notable. Aux États-Unis, le prix « tous laits » est tombé à environ 21 USD pour 100 lbs au troisième trimestre 2025, l'USDA prévoyant une baisse supplémentaire à environ 20,40 USD pour 100 lbs pour 2026. Les marchés des matières grasses ont chuté fortement — d'environ 40 % entre septembre 2025 et février 2026 — et la poudre de lait entier a reculé d'environ 30 % sur la même période. Même les matières premières à base de protéines, telles que la poudre de lait écrémé, le fromage et le lactosérum, qui ont mieux résisté, affichaient encore une baisse d'environ 15 %.
Pour les producteurs de lait en conserve, la baisse des coûts des intrants en poudre de lait écrémé et poudre de lait entier représente une véritable opportunité à court terme de protéger ou d'améliorer les marges — à condition que les économies réalisées ne soient pas entièrement absorbées ailleurs dans la structure de coûts.
Fer-blanc : la pression compensatrice
Malheureusement, le volet emballage évolue dans la direction opposée. Les prix du fer-blanc étaient cotés en juin 2026 à environ 918 USD/MT en Chine et 913 USD/MT en Inde. En Chine plus précisément, les prix ont augmenté d'environ 3,6 % au deuxième trimestre 2026, soutenus par les révisions tarifaires à la hausse de Baosteel et par une disponibilité limitée de l'étain raffiné. Les prévisionnistes du secteur situent le fer-blanc dans une fourchette de négociation de 850 à 1 100 USD/MT jusqu'à mi-2026, avec une pression modérée à la hausse liée au resserrement de la politique d'exportation chinoise — notamment une réduction des remboursements de TVA qui augmente effectivement le coût des produits sidérurgiques exportés.
Aux États-Unis, les droits de douane au titre de la Section 232 sur l'aluminium et l'acier pour fer-blanc continuent de peser sur les fabricants d'emballages métalliques, dont la plupart dépendent fortement du fer-blanc importé. Des dirigeants du secteur des boîtes ont indiqué que les hausses de coûts de 2025 avaient été largement répercutées sur les clients, et que la pression devrait se poursuivre en 2026. Pour tout producteur dépendant des boîtes en acier — ce qui est universellement le cas pour le lait évaporé et condensé — l'inflation du fer-blanc compense directement les gains disponibles grâce à la baisse du coût des intrants laitiers.
Risque géopolitique : surveillance des transports maritimes et des chaînes d'approvisionnement
Un risque moins visible mais matériel se profile en arrière-plan. Les tensions persistantes au Moyen-Orient continuent de contraindre le trafic de marchandises à travers le détroit d'Ormuz, malgré un cessez-le-feu temporaire entre les États-Unis et l'Iran. Environ un tiers du commerce mondial d'engrais transite par ce corridor, et une perturbation prolongée pourrait resserrer l'offre mondiale de lait d'ici 2027 si l'accès aux engrais venait à contraindre la production fourragère dans les principales régions exportatrices de produits laitiers. Pour une entité dont le siège est à Dubaï, la double exposition — tant aux coûts d'expédition régionaux qu'au potentiel resserrement à moyen terme de l'offre mondiale de matières premières laitières — justifie une surveillance étroite.
Conclusions pour les importateurs et les distributeurs
L'environnement des coûts des intrants pour les produits laitiers en conserve en 2026 est véritablement contrasté. La baisse des prix des matières premières laitières crée une fenêtre d'opportunité que les transformateurs n'ont pas connue depuis plusieurs années, mais l'inflation du fer-blanc constitue un contrepoids réel, et le risque lié aux chaînes d'approvisionnement n'a pas disparu. Les perspectives de demande à long terme en Afrique de l'Ouest sont structurellement solides — les tendances démographiques et les contraintes d'infrastructure ne s'inverseront pas — mais la croissance à court terme de la valeur du marché est restée globalement stable, et la concurrence des fournisseurs européens établis sur des marchés clés tels que le Nigeria est bien ancrée. Les partenaires et acheteurs qui planifient leurs stratégies d'approvisionnement pour 2026-2027 devraient tenir compte des trois dimensions : les vents favorables sur les matières premières, les vents contraires sur les coûts d'emballage, et les variables géopolitiques susceptibles de faire évoluer l'un ou l'autre facteur de manière inattendue.
Sources
- South Africa's Powdered, Evaporated and Condensed Milk Market Report 2026 - Prices, Size, Forecast, and Companies
- Africa's Milk Market: Growing Demand for Powdered, Evaporated, and Condensed Milk Drives Market Volume to 1.3M tons and Market Value to $4.6B by 2035 - News and Statistics - IndexBox
- Africa's Powdered, Condensed or Evaporated Milk Market Report 2026 - Prices, Size, Forecast, and Companies
- Nigeria's Evaporated and Condensed Milk Market Report 2026 - Prices, Size, Forecast, and Companies
- Ethiopia's Evaporated and Condensed Milk Market Report 2026 - Prices, Size, Forecast, and Companies
- Global Condensed Milk Market Size, Share & Analysis, 2034
- Evaporated Milk Market Size & Share 2026-2032
- Global Dry, Condensed and Evaporated Milk Market Size, Industry Share, Trends & Forecast 2026-2034
Cet article est un commentaire de marché préparé par l'équipe de recherche Dairy Land à titre d'information générale uniquement et ne constitue pas un conseil commercial, financier ou d'investissement.