
L'Afrique de l'Ouest demeure l'un des marchés d'importation les plus dynamiques — et les plus exigeants — au monde pour les produits laitiers, le poisson en conserve, la pâte de tomate et l'huile de cuisson. L'urbanisation structurelle, un déficit persistant de production locale et l'émergence d'une classe moyenne continuent d'attirer des volumes significatifs en provenance de fournisseurs extra-régionaux. Pourtant, 2026 a introduit une couche supplémentaire de complexité réglementaire que tout importateur et distributeur doit gérer avec la plus grande rigueur.
Produits laitiers : une demande structurelle, mais une trajectoire d'importation en mutation au Nigeria
La dépendance structurelle de l'Afrique aux produits laitiers importés ne fait aucun doute. Le marché continental du lait en poudre entier blanc est estimé à 1,3–1,6 million de tonnes métriques en 2026, pour une valeur d'environ 3,8–4,6 milliards USD aux prix d'importation à destination, soutenu par la croissance urbaine et un déficit persistant en lait cru domestique. Dans ce tableau d'ensemble, le seul segment africain du lait entier en poudre (WMP) est estimé à 450 000–550 000 tonnes métriques, soit un marché d'une valeur de 1,8–2,4 milliards USD.
Les acheteurs noteront toutefois que les coûts de référence subissent des pressions de plusieurs côtés. Les prix GDT du WMP en 2026 s'établissent à environ 3 200–3 800 USD par tonne FOB, et le lait écrémé en poudre (SMP) à 2 600–3 200 USD. Les marchés africains se négocient généralement avec une prime de 5 à 20 % par rapport aux prix de référence GDT en raison des coûts de manutention portuaire et des droits d'importation, et les grades instantanés ou agglomérés affichent une prime supplémentaire de 10 à 25 %. Le fret maritime depuis l'Europe ou la Nouvelle-Zélande vers les ports d'Afrique de l'Ouest ajoute 400–800 USD par tonne, et le transport terrestre jusqu'aux acheteurs industriels représente 100–300 USD supplémentaires.
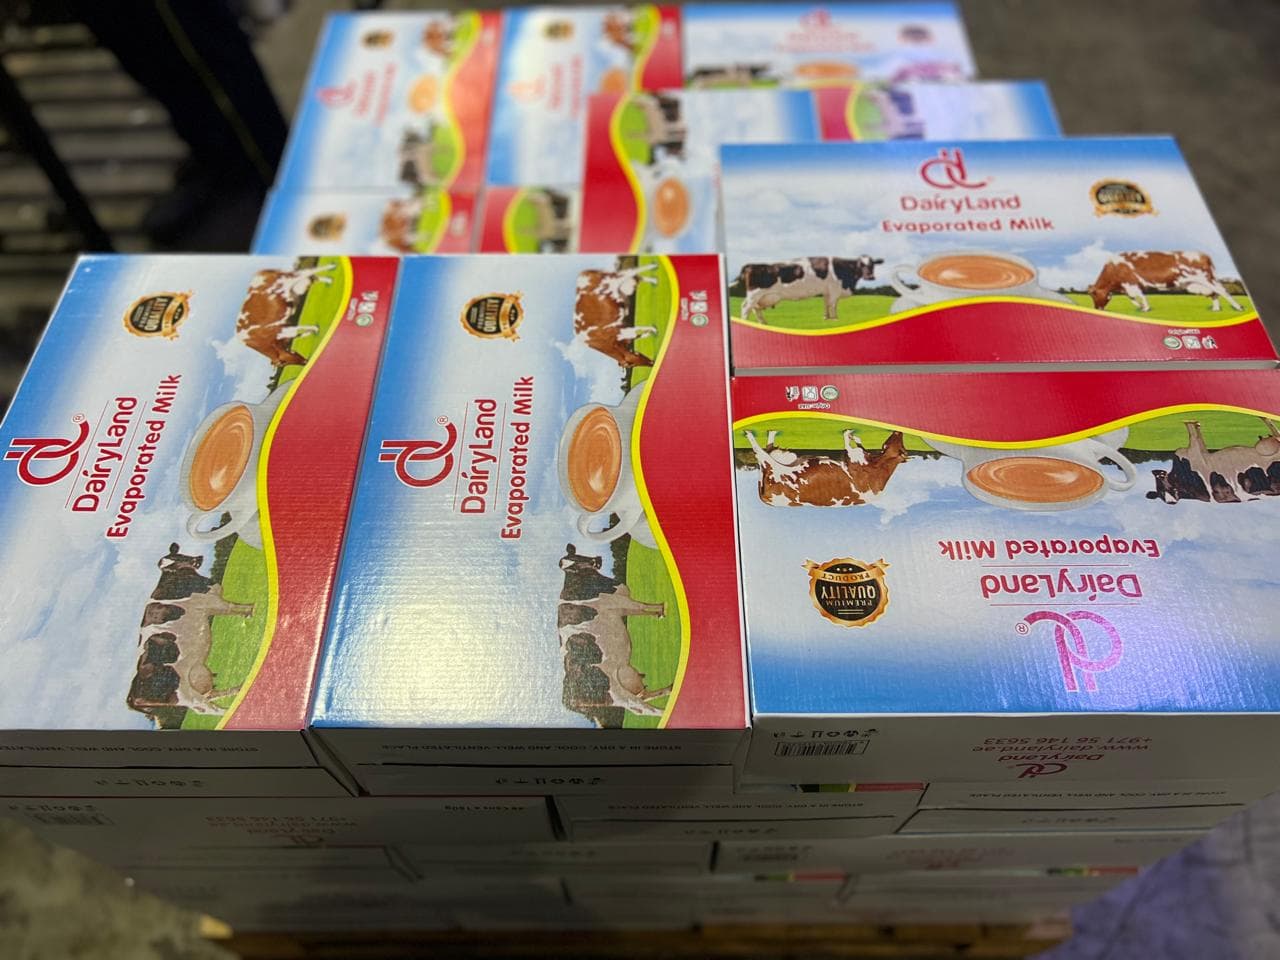
Le Nigeria, la plus grande économie de la région, constitue un point de vigilance particulier. La valeur de ses importations de lait en poudre devrait passer de 43 millions USD en 2023 à environ 16 millions USD d'ici 2028 — soit une contraction annuelle composée d'environ 18 % — alors que la politique gouvernementale encourage activement l'approvisionnement domestique. Par ailleurs, le prix moyen d'importation nigérian pour le lait évaporé et condensé a chuté de 21,2 % en glissement annuel en 2024, à 825 USD par tonne, signalant à la fois une pression concurrentielle et un stress d'accessibilité lié au taux de change au niveau du commerce de détail, où une boîte de 150 grammes de lait évaporé atteignait ₦1 055 en avril 2026.
Pâte de tomate et huile de cuisson : l'interdiction nigériane d'avril 2026 est désormais en vigueur
Le développement réglementaire le plus lourd de conséquences en 2026 pour les fournisseurs alimentaires extra-régionaux est l'interdiction d'importation instaurée par le Nigeria en avril 2026. Une circulaire du ministre des Finances Wale Edun a explicitement interdit l'importation de pâte de tomate et d'huile végétale raffinée — ainsi que 15 autres catégories de produits — en provenance de tous les États membres non-CEDEAO. Un délai de grâce de 90 jours avait été accordé aux importateurs disposant d'une documentation Form 'M' préexistante ; cette fenêtre a expiré aux alentours de juillet 2026 et est désormais close.
Pour les expéditions d'origine émiratie, il s'agit d'un problème de conformité direct et actif. Le Nigeria avait déjà imposé un droit effectif de 50 % sur les importations de pâte de tomate (tarif douanier, prélèvements et TVA cumulés) avant l'entrée en vigueur de l'interdiction, faisant de cette ligne tarifaire agricole l'une des plus protégées du pays. La nouvelle interdiction va plus loin en supprimant toute possibilité d'accéder au marché, même moyennant paiement, pour les origines non-CEDEAO. Les importateurs et distributeurs qui n'ont pas encore effectué d'audit de conformité de leurs chaînes d'approvisionnement nigérianes doivent traiter cela comme une urgence.
La Côte d'Ivoire applique un cadre différent mais tout aussi important : des prix minimaux à l'importation (PMI) sur la pâte de tomate et l'huile de cuisson pour prévenir le dumping, auxquels s'ajoutent une TVA de 18 % et une surtaxe d'importation additionnelle de 2,6 % sur l'ensemble des marchandises. Le régime des PMI favorise les fournisseurs capables de justifier une tarification à juste valeur et de maintenir une documentation qualité cohérente.
Poisson en conserve, tarifs douaniers de la CEDEAO et risques de change
Le poisson en conserve et transformé évolue dans un environnement structurellement à forts droits de douane dans l'ensemble de la CEDEAO. Au titre du Tarif Extérieur Commun (TEC) de la CEDEAO, la plupart des poissons préparés ou conservés — notamment le thon et les sardines en conserve — relèvent du Groupe D, soumis à des droits de 20 à 35 % et explicitement exclus de la libéralisation dans le cadre de l'Accord de Partenariat Économique UE–Afrique de l'Ouest. Le Maroc domine l'approvisionnement régional en sardines et maquereau en conserve, ce qui lui confère un avantage logistique et relationnel que les fournisseurs extra-régionaux doivent intégrer dans leur positionnement tarifaire.
La dynamique tarifaire plus large ajoute de la complexité. Le Nigeria seul applique des prélèvements complémentaires portant les droits effectifs sur plus de 80 lignes tarifaires à 50 % ou plus, et environ 35 lignes dépassent le plafond de 70 % techniquement fixé par les règles de la CEDEAO. Sur le plan monétaire, la faiblesse persistante du cedi ghanéen est signalée par les analystes de l'USDA comme une menace structurelle pour l'accessibilité des importations, comprimant les marges des distributeurs qui vendent en monnaie locale tout en réglant leurs achats en dollars américains.
Conclusion : la maîtrise réglementaire est désormais un avantage concurrentiel
Le paysage de l'importation alimentaire en Afrique de l'Ouest en 2026 récompense les fournisseurs et distributeurs qui allient de solides références produits à une veille réglementaire rigoureuse. Les interdictions d'importation non-CEDEAO instaurées par le Nigeria sur la pâte de tomate et l'huile végétale constituent la question de conformité la plus urgente. Parallèlement, la demande soutenue de produits laitiers importés — en dépit du déclin de la trajectoire du lait en poudre au Nigeria — et l'environnement à forts droits de douane pour le poisson en conserve désignent un marché où la gestion du coût à destination et l'optimisation des routes d'origine sont de plus en plus déterminantes. Les partenaires opérant sur plusieurs marchés de la CEDEAO doivent également tenir compte des flux transfrontaliers informels, qui circulent en franchise de droits dans le cadre du Schéma de libéralisation des échanges de la CEDEAO et peuvent modifier la dynamique concurrentielle d'une manière que les statistiques officielles d'importation ne reflètent pas entièrement.
Sources
- Report Name: Dairy and Products Annual
- Africa’s dairy deficit keeps milk prices high
- Ghana's Powdered, Condensed or Evaporated Milk Market Report 2026 - Prices, Size, Forecast, and Companies
- Africa's Powdered, Condensed or Evaporated Milk Market Report 2026 - Prices, Size, Forecast, and Companies
- Dry Whole Milk Powder Market in Africa
- Nigeria's Evaporated and Condensed Milk Market Report 2026 - Prices, Size, Forecast, and Companies
- South Africa's Powdered, Evaporated and Condensed Milk Market Report 2026 - Prices, Size, Forecast, and Companies
- Forecast: Import of Milk Powder to Nigeria 2022 - 2026
Cet article est un commentaire de marché préparé par l'équipe de recherche Dairy Land à titre d'information générale uniquement et ne constitue pas un conseil commercial, financier ou d'investissement.