
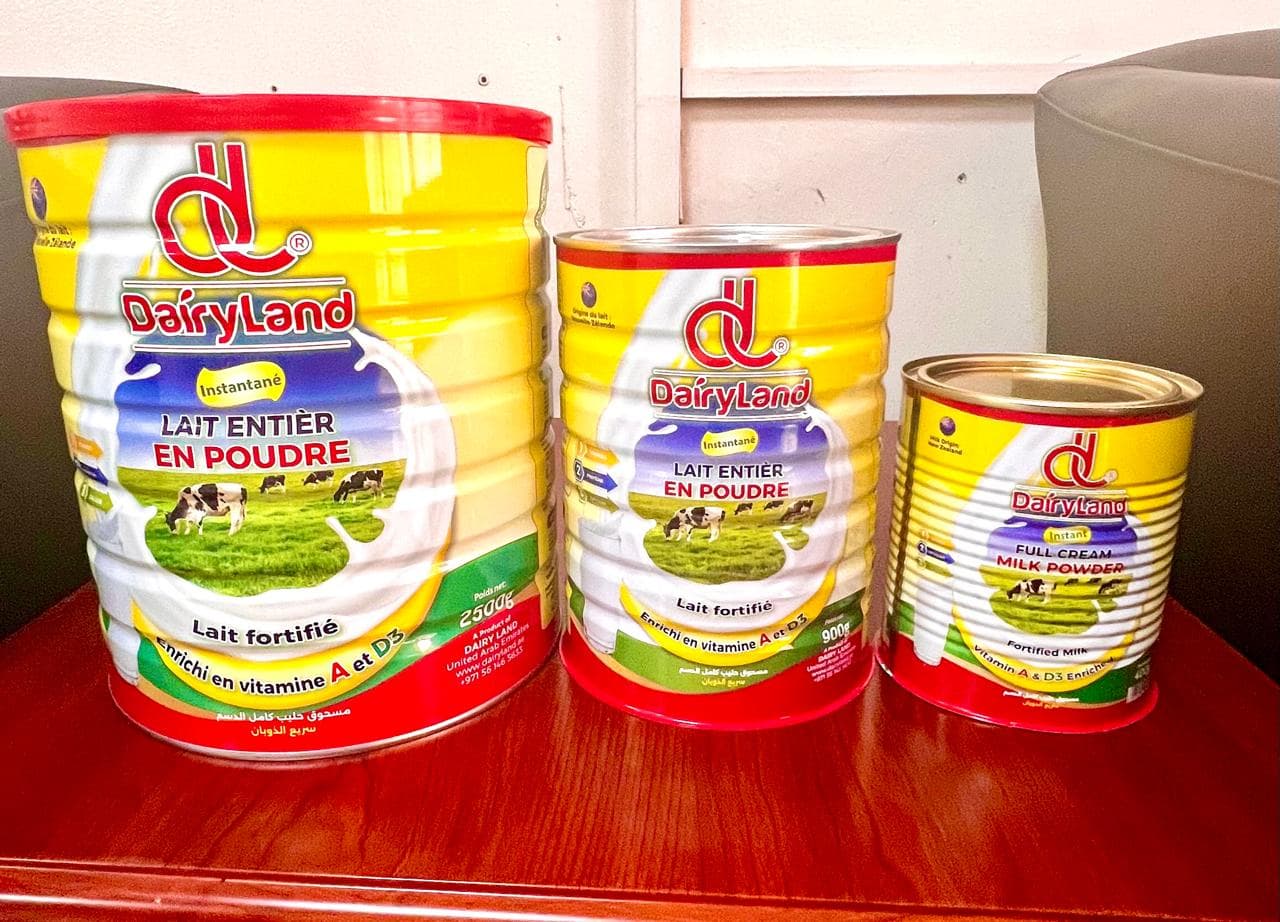
Le marché mondial du lait concentré sucré s'élevait à 11,33 milliards USD en 2025 et devrait atteindre 11,82 milliards USD en 2026, progressant à un taux de croissance annuel composé de 4,54 % jusqu'en 2034. Dans ce contexte mondial, le segment lait sec, concentré et évaporé au Moyen-Orient et en Afrique était valorisé à 1,6 milliard USD en 2025 et s'inscrit sur une trajectoire vers 2,2 milliards USD d'ici 2033 — un TCAC de 4,9 % ancré dans une réalité structurelle qui ne montre aucun signe de changement : de larges portions de l'Afrique de l'Ouest comme du Moyen-Orient et de l'Afrique du Nord au sens large manquent d'infrastructures fiables de chaîne du froid, faisant des formats laitiers à longue conservation non pas un confort, mais une nécessité.
Pour les importateurs, les distributeurs et les acheteurs B2B opérant dans ces corridors, comprendre l'orientation de la demande — et ce qui se passe sur le coût de production d'une conserve de lait évaporé ou concentré sucré — revêt une importance croissante pour la planification des achats et la stratégie commerciale.
Afrique de l'Ouest : une demande structurelle face à des vents contraires à court terme
Le récit de croissance de référence pour l'Afrique est globalement positif : le marché continental du lait évaporé et concentré sucré est prévu de progresser à un TCAC de +1,3 % en volume et de +2,8 % en valeur de 2024 à 2035, atteignant un estimatif de 228 000 tonnes et 482 millions USD d'ici 2035. Les moteurs de la demande sont durables — l'absence de chaîne du froid fiable confère au lait évaporé et concentré sucré le rôle de substitut quotidien aux produits laitiers frais, largement utilisé dans le thé, le café et la cuisine au sein des ménages urbains et périurbains. La croissance des populations urbaines renforce ce schéma.
Toutefois, le contexte immédiat appelle à la franchise. Le marché africain du lait évaporé et concentré sucré s'est contracté à 357 millions USD en 2024, soit un recul annuel de 7,5 %, traduisant une réelle souffrance à court terme : la dépréciation monétaire dans plusieurs économies d'Afrique de l'Ouest a comprimé le pouvoir d'achat à l'importation, et les pressions sur l'accessibilité financière des consommateurs ont freiné les volumes. Il ne s'agit pas d'un retournement structurel — c'est une correction cyclique. La tendance à la reprise à plus long terme devrait se réaffirmer au cours de la seconde moitié de cette décennie, mais les distributeurs devraient calibrer leurs stocks et leurs conditions de crédit en tenant compte de cette période de transition.
CCG et Moyen-Orient : une reprise en cours
Dans le Golfe et le Moyen-Orient au sens large, la reprise après la contraction de 2024 semble plus avancée. Le marché du lait évaporé et concentré sucré dans le CCG est estimé atteindre 519 000 tonnes et 1,2 milliard USD, soutenu par des vents démographiques favorables — une population jeune et en croissance ainsi qu'une urbanisation accélérée — et par l'adoption croissante de produits laitiers transformés dans des marchés tels que l'Égypte et le corridor MENA au sens large. L'amélioration des infrastructures de distribution et la sensibilisation croissante des consommateurs aux usages du lait évaporé génèrent une demande incrémentale. Pour les fournisseurs et importateurs opérant depuis Dubaï, la proximité géographique du CCG et la maturité de sa logistique en font l'opportunité de reprise la plus immédiatement accessible.
L'environnement des coûts des intrants : un tableau contrasté
L'environnement de coûts auquel font face les fabricants de lait en conserve est véritablement à double face.
Du côté du lait cru, les conditions se sont assouplies. En juillet 2026, le lait cru de l'UE était coté à 479,60 USD par tonne métrique, tandis que les matières d'origine australienne et chinoise s'établissaient respectivement à 549,96 USD/TM et 521,79 USD/TM. Les indicateurs plus larges des produits laitiers en vrac confirment la tendance à l'assouplissement : les marchés des matières grasses ont chuté d'environ 40 %, la poudre de lait entier a reculé d'environ 30 %, et les produits protéinés ont baissé d'environ 15 % au cours du premier trimestre 2026. La croissance de la production mondiale de lait est prévue à seulement 0,2 % en 2026, une décélération marquée qui reflète une gestion prudente des troupeaux, mais l'excédent d'offre dans les principales régions exportatrices maintient les prix à la ferme et les cours des matières premières à des niveaux contenus. Pour les producteurs de lait évaporé, l'assouplissement des coûts des intrants constitue un véritable soulagement opérationnel — bien qu'il s'accompagne d'un défi parallèle : la déflation des matières premières liée à la suroffre comprime également le prix de vente réalisable du lait en conserve fini.
Le fer-blanc, en revanche, raconte une tout autre histoire. L'intrant d'emballage en acier qui définit l'économie du lait en conserve subit des pressions à la hausse sur la plupart des origines d'approvisionnement. En juin 2026, le fer-blanc américain était coté à 1 692 USD par tonne métrique (FOB), le matériau allemand à 1 307 USD/TM (FOB), et l'australien à 985 USD/TM (CIF). Même le fer-blanc chinois — historiquement l'option la plus compétitive en termes de coût et la principale source d'approvisionnement pour les fabricants basés aux EAU — a augmenté d'environ 3,6 % au deuxième trimestre 2026, sous l'effet des révisions à la hausse des prix de Baosteel pour le fer-blanc électrolytique et l'ECCS. Les marchés européens sont restés fermes tout au long de cette période, avec des coûts élevés d'énergie, de fret et de transformation soutenant des niveaux de prix élevés.
L'implication pratique est claire : la stratégie d'approvisionnement en fer-blanc, en particulier l'équilibre entre l'origine chinoise et les autres sources, constitue l'un des leviers de gestion des coûts les plus déterminants à la disposition des producteurs de lait en conserve pour 2026 et à l'horizon 2027.
Enseignements pour les acheteurs et les partenaires
Les fondamentaux du lait évaporé et concentré sucré en Afrique de l'Ouest et dans le CCG sont structurellement solides — le lait à longue conservation joue un rôle durable partout où la chaîne du froid est absente ou peu fiable, et les tendances démographiques dans les deux régions indiquent une croissance soutenue des volumes. La situation à court terme exige du pragmatisme : 2024 a été une année en retrait, la reprise est en cours mais inégale, et l'environnement des coûts impose une gestion active. Les acheteurs et importateurs qui planifient leurs achats en tenant compte à la fois de la trajectoire de reprise et du cycle des coûts du fer-blanc seront les mieux positionnés pour protéger leurs marges à mesure que le marché se normalise au cours de la seconde moitié de cette décennie.
Sources
- Condensed Milk Market Size, Share
- Africa's Powdered, Condensed or Evaporated Milk Market Report 2026 - Prices, Size, Forecast, and Companies
- Africa's Evaporated and Condensed Milk Market to See Modest Growth with +1.3% CAGR - News and Statistics - IndexBox
- Ghana's Powdered, Condensed or Evaporated Milk Market Report 2026 - Prices, Size, Forecast, and Companies
- Nigeria's Evaporated and Condensed Milk Market Report 2026 - Prices, Size, Forecast, and Companies
- Price for Evaporated and Condensed Milk in Nigeria - 2025 - Charts and Tables - IndexBox
- Global Dry, Condensed and Evaporated Milk Market Size, Industry Share, Trends & Forecast 2026-2034
- Dry Condensed and Evaporated Milk Market Analysis 2026, Market Size, Share, Growth, CAGR, Forecast, Trends, Revenue, Industry Experts, Consultation, Online/Offline Surveys, Market Analysis and Proprietary database
Cet article est un commentaire de marché préparé par l'équipe de recherche Dairy Land à titre d'information générale uniquement et ne constitue pas un conseil commercial, financier ou d'investissement.