
L'Afrique de l'Ouest est l'un des marchés d'importation alimentaire les plus significatifs au monde. Avec une population régionale de 479,6 millions d'habitants en octobre 2026, une croissance du PIB d'environ 4,7 % en 2026 (Banque africaine de développement) et une trajectoire de la demande alimentaire orientée vers 480 milliards USD d'ici 2030, la région représente une opportunité structurelle et à long terme pour les fournisseurs de produits laitiers, de céréales, d'huile de cuisson et d'aliments transformés. Comprendre les forces qui façonnent cette demande — ainsi que les obstacles qui la compliquent — est indispensable pour tout importateur ou distributeur sérieux opérant dans ce secteur.
Un marché laitier fondé sur les importations
La réalité structurelle du secteur laitier en Afrique de l'Ouest est sans équivoque : l'offre locale est loin de pouvoir répondre à la demande, et cet écart ne se comble pas rapidement. Le Nigeria en offre l'illustration la plus frappante. Le cheptel bovin nigérian produit environ 570 millions de litres de lait par an pour un besoin estimé à quelque 1,6 milliard de litres — ce qui signifie qu'environ 60 % des produits laitiers sont importés. La contrainte d'approvisionnement ne tient pas uniquement à la taille du troupeau : les races locales au Sénégal ne produisent qu'un maximum de quatre litres par jour, contre environ 20 litres pour les races importées, ce qui illustre la profondeur et le caractère structurel du déficit à l'échelle de la région.
À l'échelle continentale, l'Afrique ne produit que 5 % du lait mondial bien qu'elle détienne 20 % du cheptel bovin mondial. L'Afrique a importé 7,5 milliards USD de produits laitiers en 2023, la poudre de lait, la poudre de lait enrichie en matières grasses (FFMP) et les préparations pour nourrissons représentant ensemble 76 % du total des achats. En Afrique de l'Ouest spécifiquement, la poudre de lait enrichie en matières grasses représente environ deux tiers des importations laitières et assure près de 70 % de la consommation laitière dans la plupart des grandes capitales. Le marché laitier ouest-africain était évalué à 3,05 milliards USD en 2025 et devrait atteindre 3,69 milliards USD d'ici 2033.
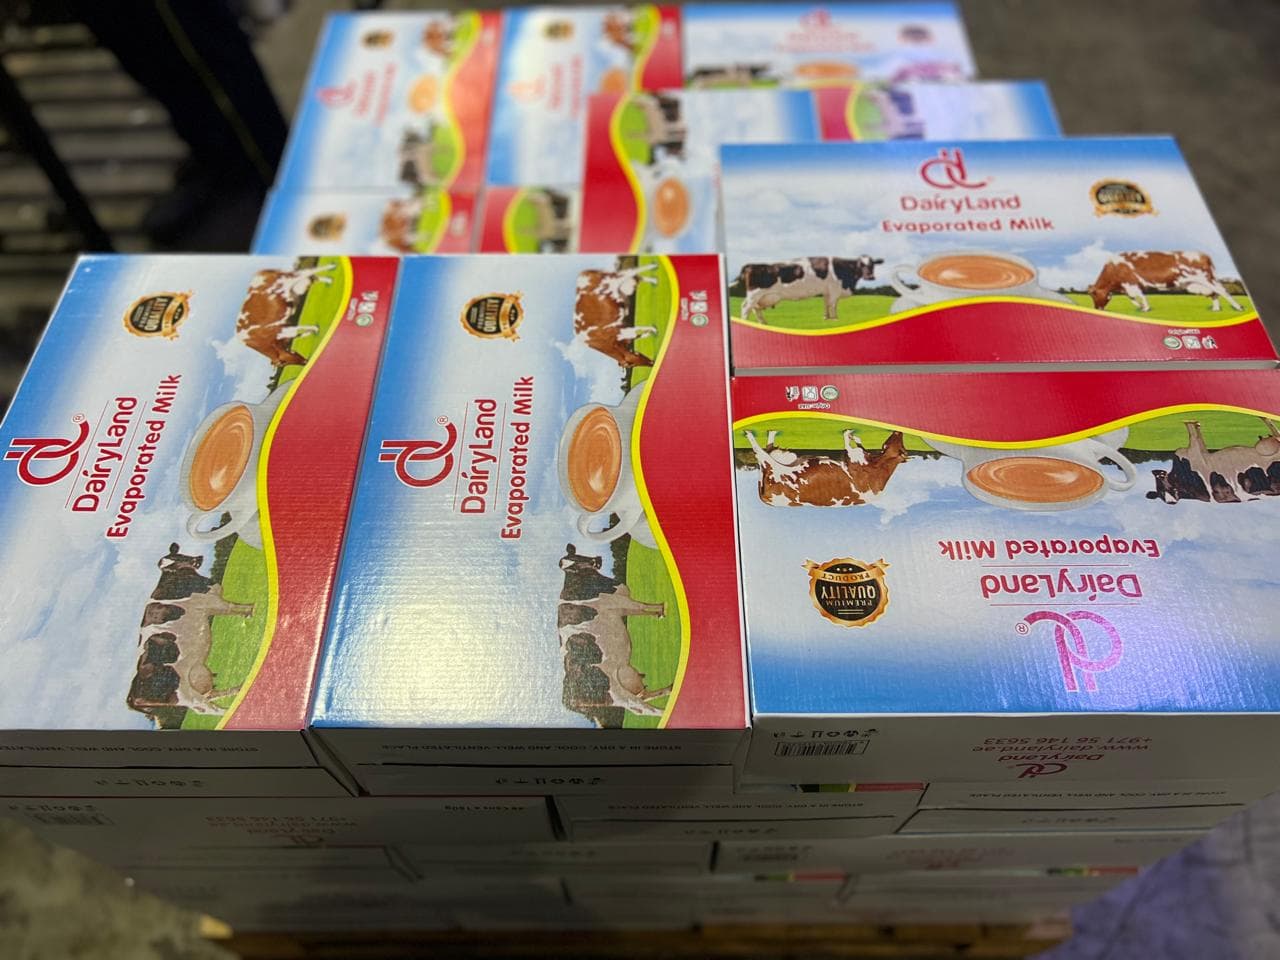
Pour les fournisseurs, l'implication concrète est claire : les formats à longue conservation — poudre, lait évaporé, lait concentré — ne sont pas des produits de niche ici. Ils constituent le principal mode de consommation laitière pour la majorité urbaine.
Signaux par pays : Nigeria, Ghana et Côte d'Ivoire
Ces trois marchés illustrent chacun une réalité distincte.
Le Nigeria, avec 237,5 millions d'habitants, est le marché pivot de la région. Les importations alimentaires ont atteint 2,34 milliards USD en 2025, soit une moyenne d'environ 195 millions USD par mois, même si la faiblesse du naira a contribué à un recul en glissement annuel par rapport aux 2,53 milliards USD enregistrés en 2024. L'enseignement clé est que la dépréciation du naira comprime les volumes d'importation libellés en USD, mais renforce simultanément la demande pour des formats abordables à longue conservation offrant une valeur calorique accessible — précisément le segment dans lequel se positionnent le lait évaporé et les produits en poudre. L'urbanisation et la modernisation des régimes alimentaires accélèrent cette dynamique, en faisant évoluer la consommation vers des produits conditionnés et transformés.
Le Ghana (population : 35,3 millions d'habitants) connaît la croissance la plus rapide de tous les marchés laitiers de la région. Les produits laitiers ont figuré en troisième position parmi les catégories d'importation à plus forte croissance au Ghana en 2024, les importations alimentaires totales à destination des consommateurs atteignant 1,68 milliard USD cette année-là. Les importations ghanéennes de produits alimentaires et agricoles ont progressé de 18 % en 2025 et ont continué de croître en 2026. Fait déterminant, l'inflation a fortement reculé pour s'établir à environ 3,7 % et le cedi s'est stabilisé, ce qui améliore le pouvoir d'achat et la prévisibilité des importations pour les acheteurs.
La Côte d'Ivoire a enregistré une croissance du PIB de 6,4 % en 2025 et joue le rôle de porte d'entrée vers l'Afrique de l'Ouest francophone via le Port d'Abidjan. Avec le Sénégal et d'autres économies arrimées au franc CFA, elle bénéficie d'une stabilité monétaire et d'une inflation de 3 à 4 %, offrant un environnement d'importation plus prévisible que les marchés de la zone naira. La capacité de distribution locale ne pouvant répondre à la demande par la seule production nationale, la dépendance aux importations en Côte d'Ivoire est structurelle et en progression.
Dynamiques monétaires et demande d'accessibilité
La volatilité des devises demeure la variable opérationnelle la plus déterminante pour les importateurs alimentaires de la région. L'inflation en Afrique de l'Ouest a atteint 23,7 % en 2024, portée en grande partie par la dépréciation des taux de change, bien que la situation en 2026 soit plus nuancée. L'inflation au Nigeria s'est modérée pour s'établir à environ 15,93 %, celle du Ghana a considérablement reculé, et les pays de la zone CFA restent globalement stables.
Pour les importateurs et les distributeurs, les dynamiques monétaires produisent un double effet. D'un côté, la faiblesse du naira ou du cedi renchérit le coût à l'arrivée de tout produit libellé en USD. De l'autre, elle renforce la préférence des consommateurs pour des formats à haute valeur et abordables — lait en boîte, poudre, huile de cuisson — qui permettent d'optimiser les budgets des ménages. La faiblesse relative du naira face au franc CFA a également stimulé des flux alimentaires transfrontaliers informels du Nigeria vers les marchés francophones voisins, un facteur à surveiller dans le cadre de la gestion régionale des stocks.
Enseignements pour les acheteurs et les distributeurs
Le marché ouest-africain des importations alimentaires est vaste, structurellement dépendant des importations et en croissance. Les forces qui sous-tendent la demande — croissance démographique, urbanisation, déficits d'approvisionnement intérieur et modernisation de la distribution — sont durables et ne dépendent pas des cycles économiques à court terme. La volatilité des devises est réelle, mais gérable lorsque la sélection des produits est alignée sur le comportement d'achat des consommateurs : les produits laitiers à longue conservation, l'huile de cuisson, les céréales et les conserves affichent systématiquement une résilience, même dans des environnements monétaires contraints. Les importateurs et distributeurs qui établissent dès à présent des chaînes d'approvisionnement fiables vers cette région se positionnent sur l'un des marchés alimentaires les plus stratégiques au monde pour la prochaine décennie.
Sources
- Report Name: Food Processing Ingredients Annual - 2026
- Report Name: Exporter Guide Annual -2026
- Report Name: Retail Foods Annual - 2025
- Growing dairy industry in Africa taps more investments as demand rises - Issuu
- Africa's Dairy Equation: More Milk, But More Imports, Too - Ecofin Agency
- 1 Voluntary Report
- West Africa Dairy Market Trends, Growth & Outlook to 2033
- African Agrifood Market Signals Surging Bullish at $97B
Cet article est un commentaire de marché préparé par l'équipe de recherche Dairy Land à titre d'information générale uniquement et ne constitue pas un conseil commercial, financier ou d'investissement.