
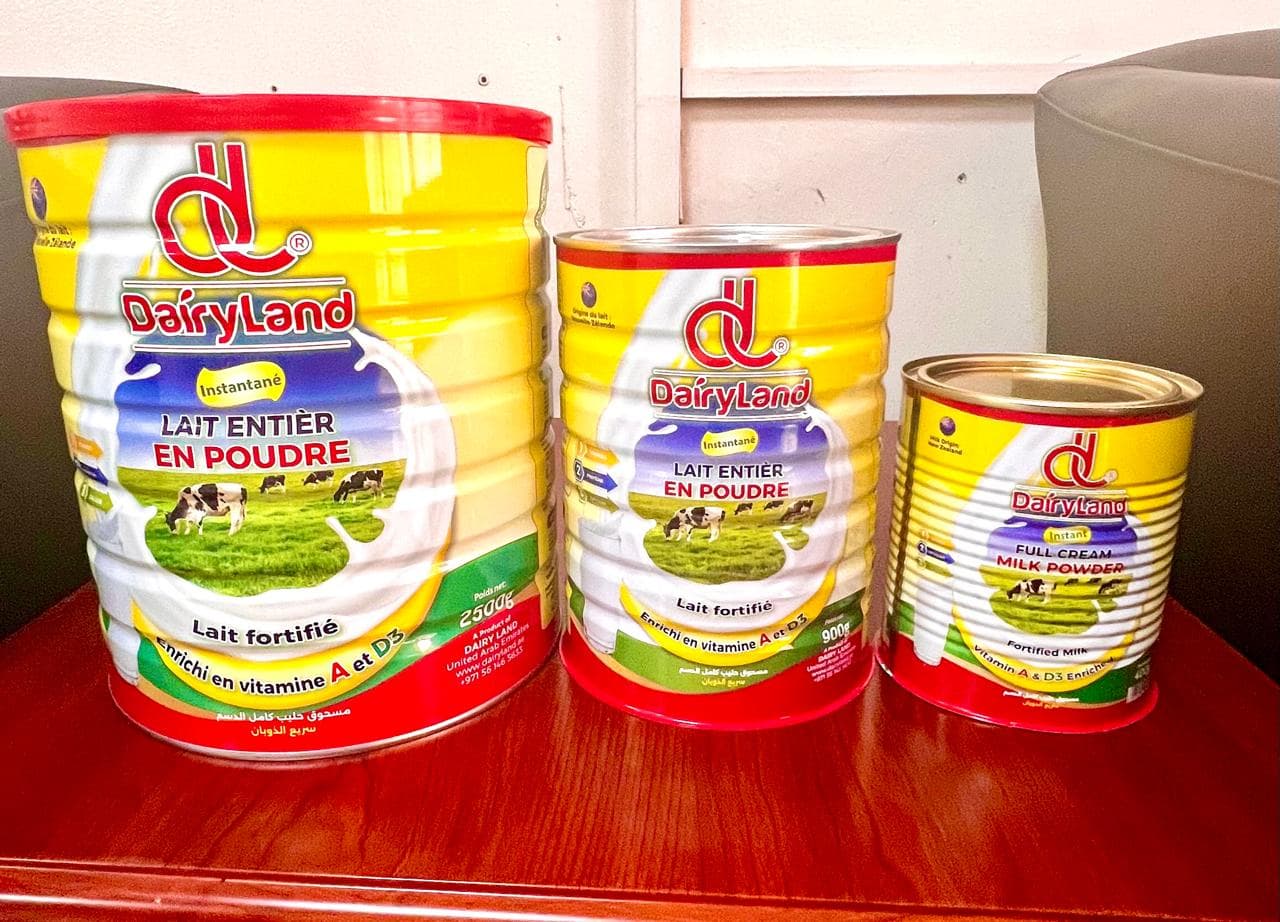
Le marché mondial des produits laitiers entre dans une phase de transition décisive à l'approche de la fin de l'année 2026. Après une année marquée par une croissance robuste de la production laitière, les principales régions exportatrices opèrent collectivement un changement de régime : la production se modère, les prix envoient des signaux contradictoires et les pressions du côté de la demande reconfigurent les flux commerciaux. Pour les importateurs et les distributeurs opérant aux Émirats arabes unis et en Afrique de l'Ouest, il est désormais indispensable de comprendre ces dynamiques afin d'optimiser la planification des achats et le positionnement commercial à l'approche du début de l'année 2027.
Offre mondiale : de l'abondance à la modération
La production mondiale de lait devrait croître de 2,2 % sur l'ensemble de l'année 2026, un chiffre global solide soutenu par une production forte dans toutes les grandes régions productrices. Toutefois, cette dynamique s'essouffle visiblement. Le Global Dairy Quarterly de Rabobank confirme que la croissance de la production des « Big 7 » devrait ralentir au cours du second semestre 2026, avec une contraction attendue au T4 et une stagnation globale au premier semestre 2027. Le rapport de marché d'octobre 2026 d'Ornua projette également un ralentissement de la croissance à environ 1 % en 2027.
Les trois principales régions exportatrices présentent chacune une situation légèrement différente. La Nouvelle-Zélande est la grande performeuse, avec une production laitière prévue à un niveau record de 22,5 millions de tonnes en 2026, portée par des prix à la production favorables, une amélioration des marges des producteurs et une légère expansion du cheptel. La production de lait entier en poudre (LEP) est prévue à 1,4 million de tonnes, consolidant la position dominante de la Nouvelle-Zélande sur les marchés mondiaux des poudres. Le bémol est El Niño : le risque climatique au T1 2027 constitue un véritable facteur de risque à la baisse que les équipes achats doivent surveiller.
Dans l'UE, la stratégie de transformation s'est résolument orientée vers des produits à plus haute valeur ajoutée. La production de lait écrémé en poudre (LEcP) devrait dépasser 1,55 million de tonnes — en hausse d'environ 64 000 tonnes par rapport à l'année précédente — tandis que la production de LEP poursuit son déclin structurel, avec des exportations également en baisse du fait du fléchissement de la demande chinoise et d'une compétitivité-prix accrue de la Nouvelle-Zélande. Les exportations de beurre se redressent après un recul en 2025, et la production de fromage et de lactosérum reste orientée à la hausse.
Aux États-Unis, le cheptel laitier a atteint son niveau le plus élevé depuis le milieu des années 1990 à la fin de l'année 2025, générant une offre qui a dépassé même la croissance rapide du secteur domestique du fromage. La pression exercée sur les prix de la crème et des matières grasses butyreuses a été significative. Rabobank s'attend à ce que la croissance américaine se poursuive à un rythme plus mesuré au cours du second semestre 2026, ce qui devrait favoriser un certain rééquilibrage — mais le secteur reste bien approvisionné.
Prix des matières premières : volatils et divergents
Les prix des matières premières laitières dans l'UE à la semaine 42 (clôturant le 18 octobre 2026) illustrent l'ampleur des mouvements observés au cours de ce cycle. Le beurre s'échange à 401 € pour 100 kg — en hausse de 55 % sur un an, mais déjà nettement en retrait par rapport à son pic antérieur. Le LEcP se situe à 337 € pour 100 kg, également en hausse de 55 % sur un an, bien qu'il soit tombé à 300 € pour 100 kg aussi récemment que fin août avant de se redresser. Le LEP est plus stable à 390 € pour 100 kg, en hausse d'environ 5 % sur un an.
Pour le T4, un nouveau et significatif rebond des prix semble peu probable. La forte disponibilité du lait, le ralentissement de la croissance de la demande et la sensibilité croissante des consommateurs aux prix dans les marchés clés pointent tous vers un environnement offre-demande plus équilibré. Les perspectives de prix plus favorables se dessinent pour les poudres de lait et les protéines laitières d'ici 2027, à mesure que la croissance de l'offre ralentit et que les risques climatiques se matérialisent — une dynamique à surveiller pour ceux qui gèrent des cycles d'approvisionnement plus longs.
Afrique de l'Ouest : structurellement résiliente, opérationnellement contrainte
La dépendance de l'Afrique aux importations de produits laitiers se renforce. Les poudres de lait, les poudres de lait enrichies en matières grasses et les préparations pour nourrissons représentent 76 % des importations laitières du continent, et la base de production locale de l'Afrique — malgré une croissance de 17 % au cours de la dernière décennie pour atteindre environ 53 millions de tonnes — ne représente toujours qu'environ 5 % de la production mondiale. Le déficit structurel de la demande ne se comble pas rapidement.
Les prix d'importation de référence pour le lait en poudre, concentré et évaporé en Afrique de l'Ouest ont atteint environ 1 994 dollars par tonne en 2024, bien en dessous des pics de 2022-2023 — pourtant les prix de détail continuent d'augmenter. Au Nigeria, le prix de détail moyen d'une boîte de 150 g de lait évaporé a augmenté de plus de 6 % entre février et avril 2026 seulement, reflétant les effets de répercussion sévères de la dépréciation monétaire au Nigeria comme au Ghana. Des structures tarifaires complexes et des obstacles non tarifaires aggravent ces pressions.
Les coûts de fret demeurent une charge persistante. Les détournements de routes via la mer Rouge ne se sont pas normalisés de manière significative pour les expéditions en provenance de l'est de Suez, et rien n'indique que cela se produira à court terme — maintenant les coûts à destination à des niveaux élevés et faisant de la flexibilité d'origine et de la stratégie d'acheminement un facteur de différenciation concurrentiel.
Enseignements pour les importateurs et les distributeurs
La convergence d'un ralentissement de la croissance de l'offre mondiale, de prix des matières premières volatils et d'une demande en Afrique de l'Ouest structurellement croissante — mais opérationnellement contrainte — crée un environnement de marché qui récompense une planification rigoureuse. La dynamique des prix du LEcP et du LEP devrait se raffermir d'ici 2027, à mesure que les risques climatiques en Nouvelle-Zélande et le ralentissement de la production dans l'UE et aux États-Unis réduisent le coussin d'offre. Les importateurs gérant des stocks de poudres laitières devraient examiner si les niveaux de prix actuels représentent une fenêtre d'opportunité avant l'apparition de conditions plus tendues. Parallèlement, la gestion du risque de change et des coûts de fret reste la variable dominante pour l'économie des échanges en Afrique de l'Ouest — et devrait le rester tout au long du premier semestre de l'année prochaine.
Sources
- Milk - 2026 Agri-Commodity Markets Outlook Global (U)
- DAIRY MARKET NEWS MMN Slug ID 2998 DAIRY MARKET NEWS AT A GLANCE
- Dairy market outlook
- Q4 Rabobank update
- Global Dairy Quarterly - Rabobank
- Dairy: World Markets and Trade U.S. Milkfats Exports to Churn Out New Records
- Global dairy costs squeeze supply outlook - IN Food
- Global Milk Production Forecast to Grow 2.2% in 2026 - Dairy Industry Expo
Cet article est un commentaire de marché préparé par l'équipe de recherche Dairy Land à titre d'information générale uniquement et ne constitue pas un conseil commercial, financier ou d'investissement.